Dijana Jelic, Senior Portfolio Manager chez RBC BlueBay AM :
Pourquoi le rôle central de la Chine dans la course à l’IA ne s’est-il pas traduit par des rendements pour les investisseurs étrangers ?
- La majorité des bénéficiaires directs et des opportunités d’investissement les plus attractives dans l’IA en Chine (fabricants d’équipements pour semi-conducteurs, concepteurs de puces IA et spécialistes de l’encapsulage) sont cotées sur les marchés d’actions A du continent, qui ont enregistré de très fortes performances cette année.
- En parallèle, les investisseurs étrangers sont principalement exposés à l’indice MSCI China, composé à environ 80 % d’actions « offshore » et fortement pondéré en plateformes internet cotées à Hong Kong, dont les performances ont été nettement inférieures. Selon nous, ces plateformes internet pourraient elles aussi finir par être perçues comme des bénéficiaires de l’IA, d’autant qu’elles se négocient actuellement à des niveaux de valorisation historiquement bas. Il est également probable que les acteurs de l’IA aujourd’hui cotés sur le marché des actions A finissent par se faire coter à Hong Kong, s’inscrivant dans la tendance croissante des entreprises chinoises continentales à rechercher une double cotation A-H.
Où les investisseurs peuvent-ils trouver aujourd’hui une exposition à l’IA chinoise ?
- Nous identifions trois grands canaux d’exposition :
- Les grandes plateformes internet (ex. Alibaba, Tencent) : Ce sont des entreprises solides et rentables qui investissent désormais des milliards dans les infrastructures d’IA. Même si elles n’ont pas profité de la dynamique générale du marché de l’IA, leurs valorisations sont historiquement basses et elles pourraient bénéficier à terme de la maturation de l’écosystème chinois de l’IA, bien que la visibilité à court terme sur la monétisation reste limitée.
- Les bénéficiaires directs sur le marché des actions A continentales : Cela inclut les concepteurs de puces IA et les spécialistes des semi-conducteurs. Ce sont des segments où la Chine progresse réellement vers la substitution des importations et la compétitivité mondiale, même si l’accès reste plus complexe pour certains investisseurs en raison des restrictions sur les actions A.
- Les équipementiers chinois intégrés aux chaînes d’approvisionnement mondiales : Il s’agit de sociétés bénéficiant d’une forte demande internationale pour les centres de données et réalisant une part importante de leur chiffre d’affaires à l’étranger. Ces entreprises devraient évoluer davantage en ligne avec les tendances mondiales du secteur.
- La Chine offre assurément des opportunités captivantes au-delà des leaders actuels de l’IA, mais une sélection rigoureuse est essentielle : nous privilégions les entreprises dotées de véritables avantages concurrentiels, d’une gouvernance de qualité et d’une exposition limitée aux sanctions américaines les plus sévères.
Un assouplissement des restrictions américaines sur l’exportation de puces vers la Chine créerait-il ou supprimerait-il des opportunités ?
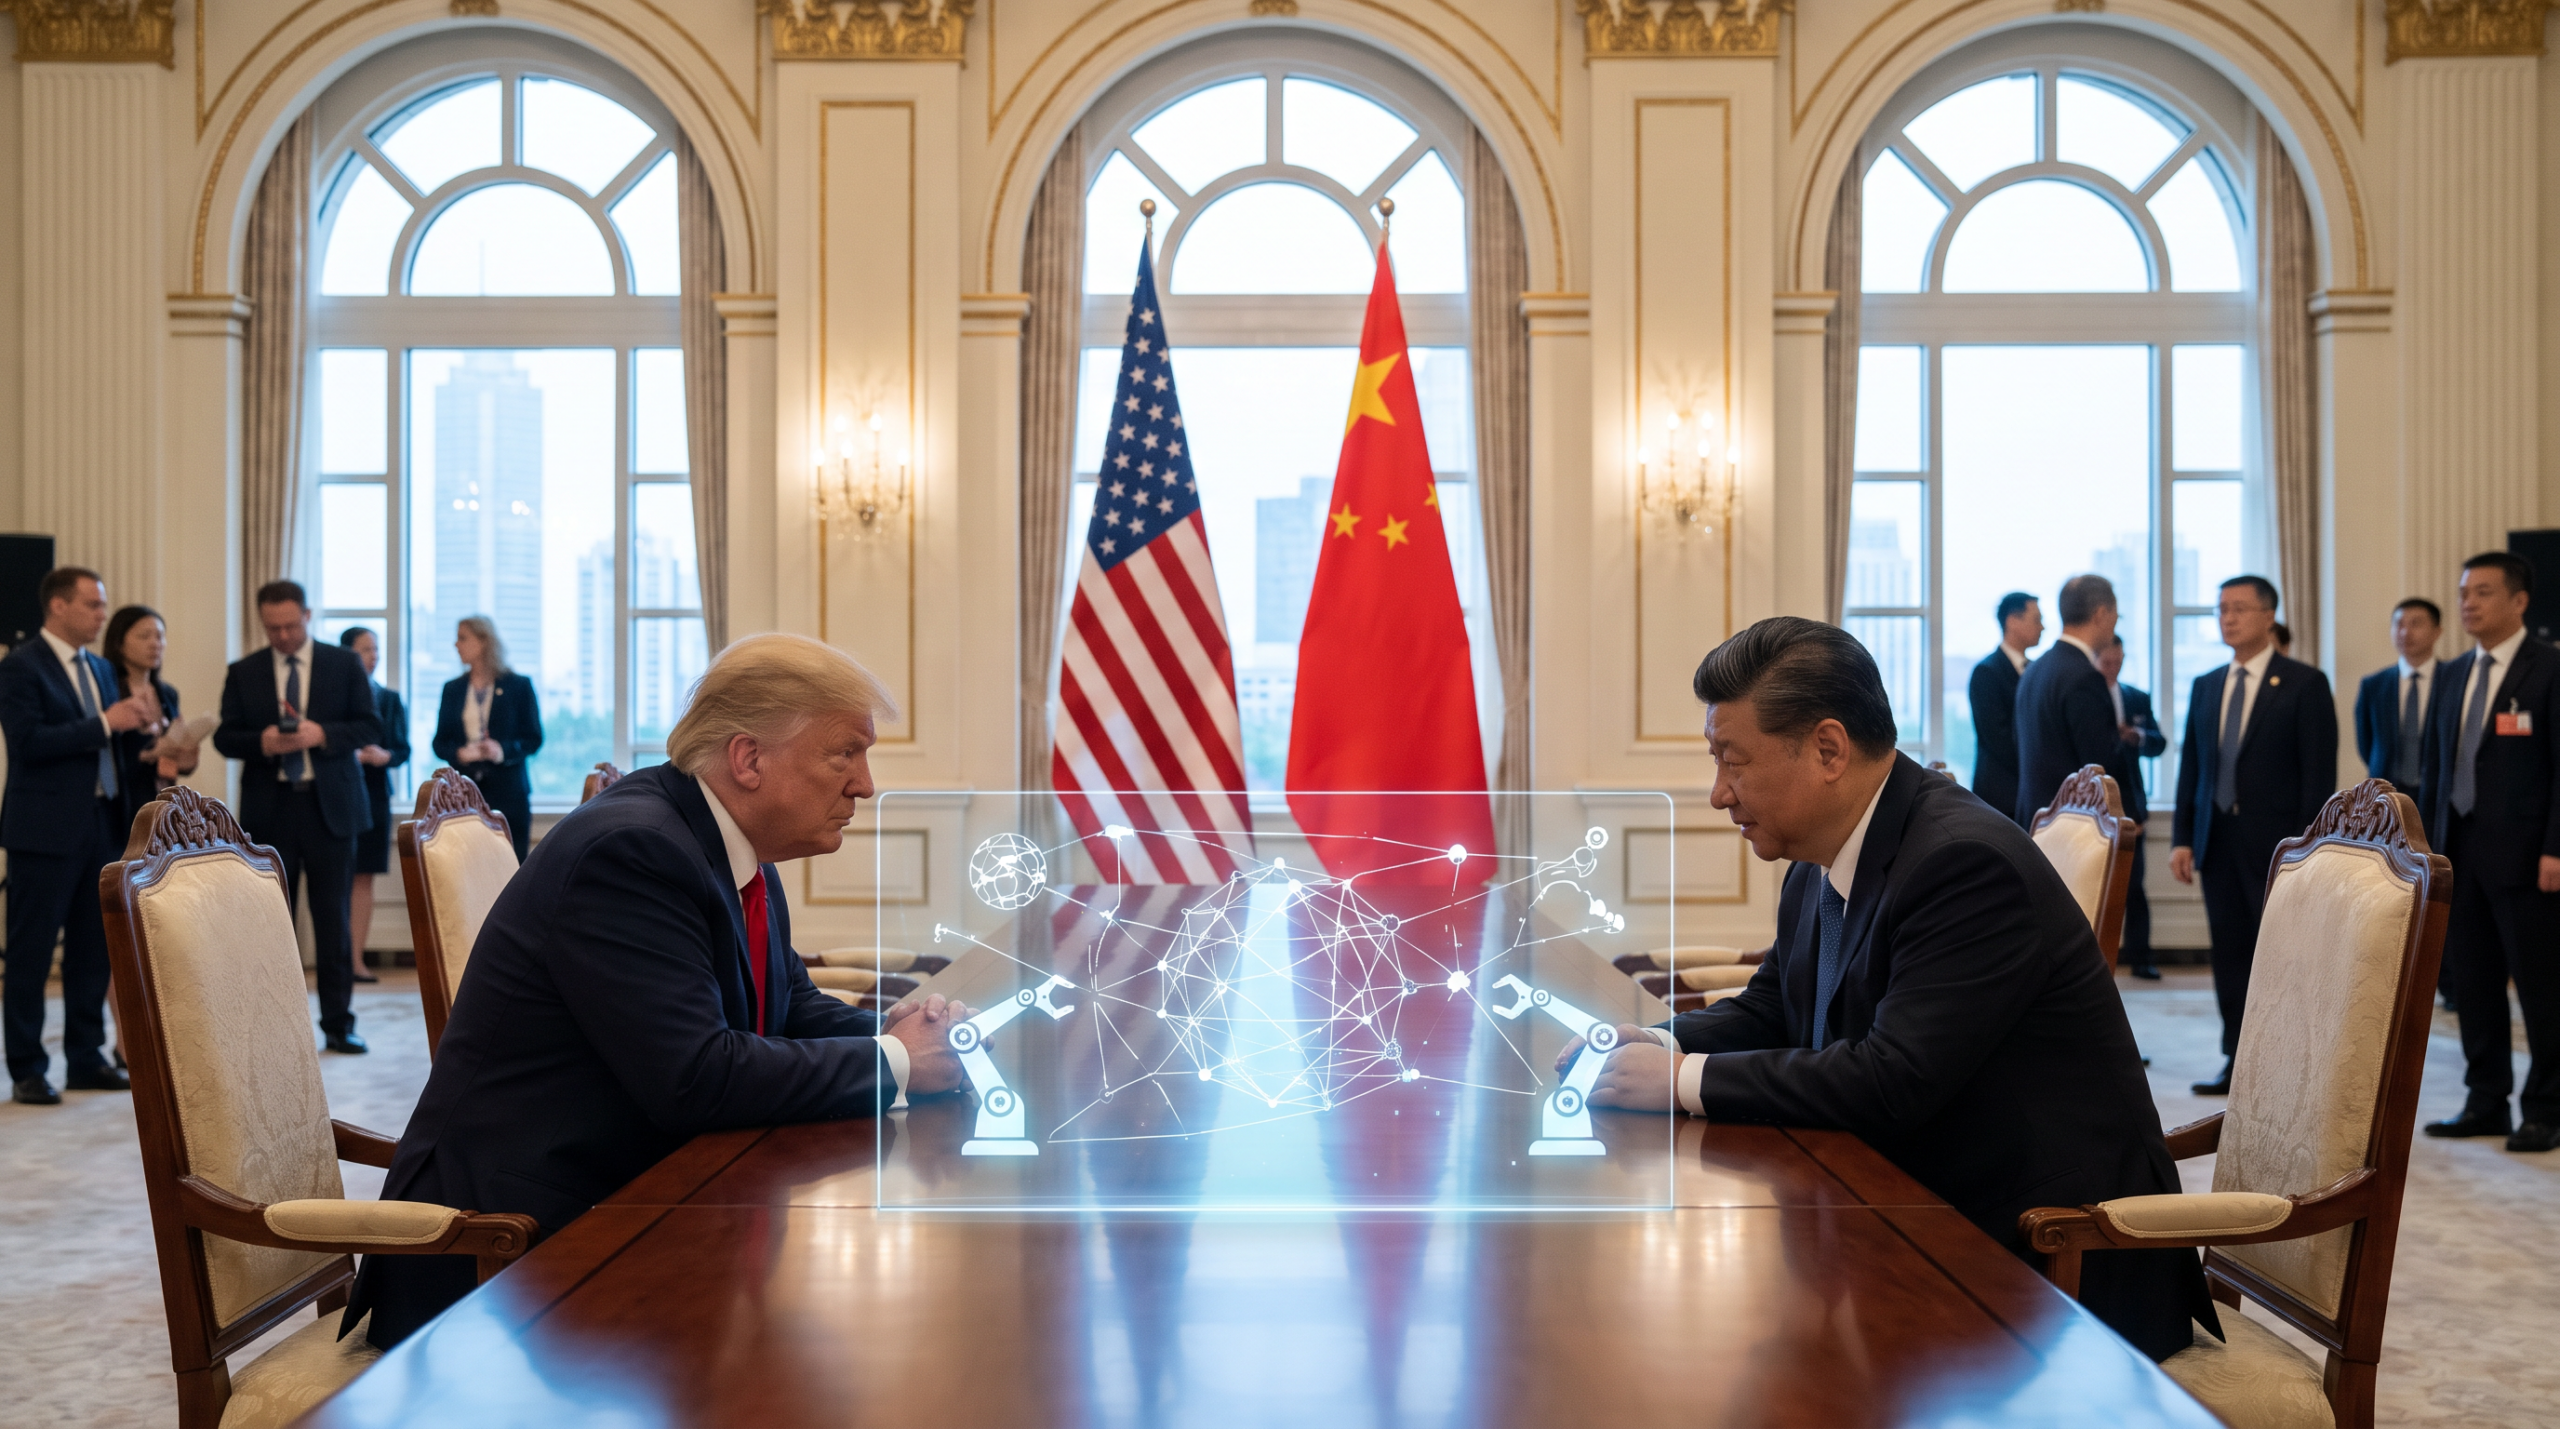
- Selon nous, un assouplissement significatif des contrôles américains sur les exportations de puces reste peu probable. Notre scénario central prévoit que le prochain sommet sino-américain débouchera tout au plus sur la prolongation d’une trêve commerciale, sans modification substantielle de l’accès aux puces.
- Pour les acteurs locaux chinois, un assouplissement des contrôles pourrait dans une certaine mesure fragiliser la thématique de l’autosuffisance, qui constitue aujourd’hui un moteur structurel clé de la demande : si les puces étrangères de pointe devenaient plus accessibles, l’urgence et la logique commerciale de développer des solutions nationales diminueraient, ralentissant potentiellement les investissements dans l’ensemble de la chaîne de valeur chinoise des semi-conducteurs. Les restrictions actuelles soutiennent en réalité la thèse d’investissement en faveur de l’autosuffisance chinoise, et la dynamique de substitution locale reste selon nous pleinement intacte.
Les avancées de la Chine dans l’IA représentent-elles davantage un risque pour les leaders mondiaux du secteur qu’une opportunité en Chine même ?
- Sur le segment des puces de pointe (logique et mémoire), la Chine accuse toujours un retard important. Les fondeurs chinois comme SMIC et Hua Hong ne peuvent rivaliser avec les capacités de TSMC, notamment en raison de leur manque d’accès aux équipements de lithographie EUV d’ASML. De même, la Chine reste en retrait par rapport aux leaders mondiaux de la mémoire (Micron, Samsung, SK Hynix) sur les mémoires HBM de pointe à haute bande passante, même s’il ne serait pas surprenant que CXMT parvienne à rattraper son retard au fil du temps.
- La véritable menace concurrentielle réside dans les puces de nœuds plus matures, où les entreprises chinoises gagnent des parts de marché. Cela pourrait à terme mettre sous pression les marges des producteurs de mémoire, ces puces restant rentables, tout en impactant les prix de la fonderie sur les nœuds moins avancés. Nous percevons les avancées chinoises dans l’IA comme l’opportunité de s’exposer à une thématique structurelle d’autosuffisance à long terme, soutenue par les politiques publiques. Nous privilégions ainsi les entreprises davantage orientées vers le marché intérieur de l’IA. Les progrès technologiques de la Chine doivent être suivis de près, car ils pourraient avoir un impact significatif sur les entreprises en Corée du Sud et à Taïwan, deux pays très représentatifs dans les indices émergents.
Les actions IA cotées sur le continent ont fortement progressé tandis que l’indice offshore chutait — est-ce dû à l’accès, à la composition de l’indice ou à la valorisation ?
- La composition de l’indice et les modalités d’accès expliquent l’essentiel de cet écart. L’indice MSCI China est composé à environ 80 % de valeurs offshore et très fortement orienté vers les secteurs de l’internet et de la consommation, qui ont nettement sous-performé cette année. À l’inverse, les indices regroupant les bénéficiaires de l’IA et les équipementiers matériels ont enregistré de très solides performances.
- Les investisseurs étrangers rencontrent des difficultés d’accès à certaines des introductions en bourse les plus attendues, comme CXMT (le plus grand fabricant chinois de puces mémoire), dont le cours a été multiplié par près de cinq lors de sa mise sur le marché plus tôt cette année. À l’heure actuelle, les principaux bénéficiaires directs du matériel IA se trouvent sur le marché onshore, mais nous prévoyons qu’un plus grand nombre de sociétés se coteront progressivement à Hong Kong dans le cadre de la tendance aux doubles cotations A-H.
Que faudrait-il pour que vous augmentiez votre pondération sur la Chine ?
- En tant qu’investisseur axé sur la qualité, nous avons historiquement maintenu une sous-pondération structurelle sur le marché chinois, en raison d’une forte présence d’entreprises d’État que nous évitons généralement. Toutefois, compte tenu de la sous-performance de la Chine ces dernières années, les niveaux de valorisation de certaines entreprises de grande qualité sont devenus très attractifs. Au cours des 12 à 24 derniers mois, nous avons progressivement réduit notre sous-pondération pour revenir à une position neutre.
- À l’avenir, pour accroître davantage notre pondération, l’élément clé sera l’amélioration de la croissance des bénéfices, car c’est elle qui pilote la performance boursière à long terme. Ce serait le cas, par exemple, si les plateformes internet parvenaient à convertir leurs investissements colossaux dans l’infrastructure IA en une solide croissance de leur chiffre d’affaires et de leurs profits. Sur le plan structurel, nous constatons une attention accrue accordée aux actionnaires au Japon et en Corée du Sud, et de plus en plus en Chine également ; la poursuite de cette tendance constituerait un catalyseur très positif. Enfin, un redressement de la consommation chinoise serait déterminant : sa part dans le PIB reste très faible par rapport aux autres grandes économies, et toute amélioration structurelle à ce niveau, tout comme un retournement du marché immobilier, serait un signal extrêmement favorable.
|
|
|
|