Quelle est l’exposition des banques au crédit privé ?Exposition des banques au crédit privé — Points clés
• Pas de définition universelle. Le terme « crédit privé » a des significations différentes selon les acteurs — pour les banques, techniquement, tous les prêts peuvent être qualifiés de « crédit privé », ce qui rend la question difficile à cerner.
• Ce que les investisseurs entendent vraiment par « crédit privé » : il s’agit de prêts accordés à des entreprises fortement endettées et de mauvaise qualité, qui ne sont pas logés dans les bilans bancaires traditionnels — pourtant, les banques conservent tout de même une exposition indirecte.
• Les deux plus grands acteurs européens (Barclays : 20 milliards £ ; Deutsche Bank : 25,9 milliards €) définissent leur exposition comme des prêts accordés à des IFNB (Institutions Financières Non Bancaires), qui elles-mêmes prêtent aux entreprises — essentiellement des financements structurés qui titrisent le risque, et non du crédit privé direct.
• ~73 % du portefeuille « crédit privé » de Deutsche Bank est collatéralisé par des prêts diversifiés de taille intermédiaire aux États-Unis et en Europe, majoritairement notés investment grade — plus proche des structures ABS/CLO que du crédit privé pur.
• Les banques européennes fournissent désormais ~ 55 % du crédit aux entreprises, en baisse par rapport aux niveaux historiques, au fur et à mesure que les marchés obligataires et les prêteurs non bancaires se développent.
• L’exposition des banques aux IFNB diminue en proportion de l’ensemble des actifs, selon les données du Comité Européen du Risque Systémique (CERS).
• Conclusion : L’exposition directe des banques européennes aux prêteurs de crédit privé est très faible — le risque systémique est probablement surestimé.
Quelle est l’exposition des banques au crédit privé ? C’est probablement la question que l’on nous pose le plus ces derniers temps (de toute évidence, nous avons peu de valeur ajoutée à prévoir combien de jours le détroit d’Hormuz restera fermé, et les investisseurs en sont conscients). Malheureusement, c’est une question à laquelle il est très difficile de répondre. Ce n’est pas parce que les banques manquent de transparence, mais parce qu’il n’existe pas de définition communément acceptée du « crédit privé ».
Depuis les Médicis, et probablement même avant, le modèle économique des banques a été de transformer des dépôts liquides en prêts illiquides. L’exposition des banques au crédit privé représente donc 100 % de leurs prêts –une réponse qui n’est pas très satisfaisante.
1. Que nous apprennent les publications des entreprises ?
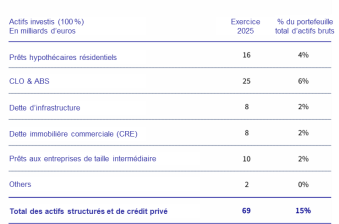
Il existe d’autres approches pour définir ce qu’est une exposition au « crédit privé ». Les compagnies d’assurance, par exemple, ont tendance à appeler « crédit privé »tout actif à revenu fixe qui n’est une obligation classique – ce qu’on retrouve par exemple dans les récentes publications d’Allianz ou d’Axa (ci-dessous.)
Données T4 2025 | Source : Axa
De toute évidence, ce n’est pas ce que les investisseurs ont à l’esprit lorsqu’ils parlent de « crédit privé » ; les prêts hypothécaires ou la dette d’infrastructure – voire la dette immobilière commerciale – sont des classes d’actifs bien connues qui figurent depuis toujours dans les bilans bancaires. Non, ce que la plupart des investisseurs souhaitent mieux comprendre et appellent « crédit privé » désigne « des prêts à des entreprises de mauvaise qualité qui ne figurent pas dans les bilans bancaires parce que les banques n’en veulent pas, mais dont les banques finissent tout de même par supporter une partie du risque ». Ce qui ressemblerait donc au compartiment « prêts aux entreprises de taille intermédiaire » dans le reporting d’Axa ci dessus.
C’est une définition beaucoup plus complexe et nuancée.
Quelles informations publiques disposons-nous sur cette « classe d’actifs » ?
Examinons les informations publiées par les deux (supposés) principaux prêteurs en crédit privé, Barclays et Deutsche Bank. Barclays a déclaré une exposition de 20 Md£ au “Private Credit”, définie comme un « financement senior sécurisé adossé à des portefeuilles diversifiés de prêts de crédit privé, c’est-à-dire des prêts accordés en dehors du système bancaire ou des marchés de dette publics ». De son côté, Deutsche Bank a indiqué une exposition de 25,9 Md€ de crédit privé, définie comme des « prêts aux IFNB », c’est-à-dire aux institutions de financement non bancaires. Techniquement, les formulations diffèrent légèrement (les IFNB incluent par exemple les compagnies d’assurance), mais, en pratique, il s’agit de portefeuilles similaires.
Nous avons ainsi maintenant une meilleure idée de ce que représente le crédit privé pour les banques : il s’agit de prêts accordés à des sociétés ou à des fonds qui eux-mêmes fournissent des financements à des entreprises non financières. En théorie, cela diffère de la titrisation, mais en pratique il existe un élément de découpage du risque en tranches, dans la mesure où l’emprunteur dispose également de fonds propres offrant un soutien en crédit au prêteur.
Deutsche Bank donne plus de détails sur les types exacts de transactions figurant dans ces portefeuilles : « Environ 73 % de cette exposition correspond à des facilités multi-actifs pour prêteurs (ABS) garanties par des prêts aux entreprises de taille intermédiaire très diversifiés aux États-Unis et dans l’UE, tous secteurs confondus, avec des taux d’avance conservateurs d’environ 65 % et très majoritairement investment grade.», le reste correspond au financement sur NAV, au financement d’actifs, aux prêts immobiliers commerciaux non bancaires, aux BDC1 et au financements par souscription.
Sans doute vous demandez vous maintenant ce que recouvre exactement ce mystérieux terme de «facilités multi-actifs pour prêteurs (ABS)» ? Il s’agit d’un mélange de nombreuses choses : gestionnaires de CLO2 en cours de constitution de portefeuille, fonds européens de prêt direct, plateformes de crédit multi-stratégies, véhicules dirigés par le GP3, etc.
En conclusion, ces expositions sont plus proches d’expositions en finance structurée, avec partage du risque, que de « crédit privé » direct.
À la lumière de ces définitions, que peut-on savoir de l’exposition globale des banques de la zone euro ? Les données de transparence de l’ABE (Autorité Bancaire Européenne) ne sont pas très utiles ici : elles montrent une exposition totale du secteur bancaire aux « Sociétés 1 Business Development Company
2 Collateralized Loan Obligation
3 General Partner
financières autres que les établissements de crédit » s’élevant à 1 760 milliards d’euros (dont 238 milliards pour Deutsche Bank et 118 milliards pour BNP), mais il s’agit là d’une catégorie bien plus large. Comparer des opérations de prise en pension de titres avec de grandes compagnies d’assurance aux tranches senior de prêts aux entreprises de taille intermédiaire est absurde.
Nous devons aborder le problème différemment, en utilisant les comptes nationaux et les informations publiées par les superviseurs.
2. Quelle est la part des prêts accordés en dehors du secteur bancaire ?
Notre premier objectif est d’évaluer la taille du marché lui-même : quelle part des prêts est accordée en dehors du secteur bancaire ?
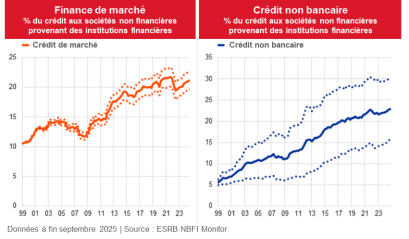
Le CERS4 a publié un rapport sur ce sujet précis. Le point de départ est la répartition des fournisseurs de crédit en Europe, présentée ci-dessous.
Les parts du marché obligataire et du marché du crédit non bancaire ont régulièrement augmenté au fil des années et les banques fournissent désormais environ 55 % du crédit total aux entreprises non financières.
4 Comité européen du risque systémique
Cela ne signifie pas que tous les prêts non bancaires reviennent d’une manière ou d’une autre dans les bilans bancaires, après des transactions de finance structurée alambiquées. Le CERS a également examiné la tendance de l’exposition des banques aux institutions financières non bancaires. Exprimée en % du total des actifs bancaires, l’exposition des banques aux IFNB est en baisse. Ce graphique est cohérent avec les données de transparence de l’ABE5 mentionnées précédemment (avec une exposition totale d’environ 2 800 milliards d’euros), mais utilise une définition différente des IFNB (les banques centrales sont par exemple incluses.)
Une fois encore, nous avons le sentiment de passer à côté de l’essentiel, car nous mélangeons des actifs et des sociétés très différents.
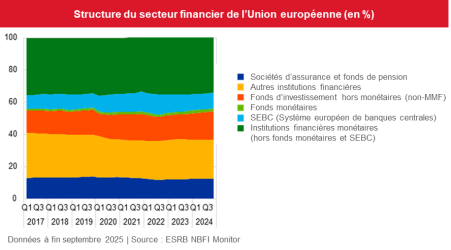
Il faut donc revenir aux bases : qu’est-ce que le secteur financier ? Si l’on exclut les banques, les compagnies d’assurance, les banques centrales et les fonds monétaires, il ne reste que les segments colorés en orange et en rouge dans le graphique ci-dessous : les « autres institutions financières » et les «fonds d’investissement non monétaires ». C’est dans ces catégories que peuvent se situer les expositions au crédit privé non bancaire.
5 Autorité bancaire européenne
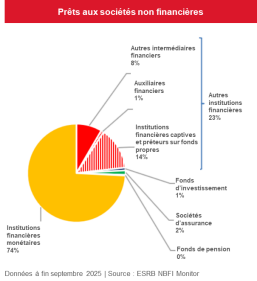
Nous pouvons désormais affiner notre analyse de l’exposition des banques au « crédit privé » : l’enjeu clé est de comprendre ce qui se passe dans les secteurs des “autres institutions financières » et des « fonds d’investissement non monétaires ». Leur part dans le marché du crédit aux entreprises (NFC6, ou SNF7 en français) est présentée dans le graphique ci-dessous, fourni par la BCE.
6 Non-Financial Corporations
7 Sociétés non financières
Sur les ~25 % de prêts qui se situent en dehors du secteur bancaire, 23 % proviennent du secteur des AIF8, 1 % des fonds d’investissement et 2 % des compagnies d’assurance. Le secteur des AIF lui-même se divise principalement entre « Autres intermédiaires financiers » (également appelées parfois « AIF », comme si tout cela n’était pas déjà assez obscur) et «Institutions financières captives et prêteurs d’argent.»
Les expositions des banques à ces sous-secteurs sont détaillées dans un récent rapport de stabilité de la BCE. La majeure partie des expositions concerne la France, l’Allemagne et les Pays-Bas.
8 Autres institutions financières
3. Approfondissement dans les comptes nationaux
Pour récapituler, nous devons comprendre l’exposition des banques aux trois vecteurs potentiels du risque de crédit aux entreprises non financières :
i) Fonds d’investissement.
ii) Institutions financières captives.
iii) Autres intermédiaires financiers.
a) Exposition aux fonds d’investissement (1 % des prêts aux SNF)
Le Comité européen du risque systémique ventile l’exposition des banques aux fonds d’investissement non monétaires : en excluant les fonds immobiliers, l’exposition aux fonds alternatifs (les fonds de crédit privé ne sont pas des fonds UCITS) est faible au niveau européen, à un peu plus de 20 Md€, avec un levier limité. Il s’agit d’une exposition marginale au regard de la taille du secteur bancaire européen.b) Institutions financières captives et prêteurs non bancaires (14 % des prêts aux entreprises non financières)
Ce sous-secteur est un peu plus difficile à appréhender. Il est très gros (environ 20 000 Md€ au total), mais plus de 50 % est localisé au Luxembourg. Il regroupe des entités aussi diverses que des holdings, des SPE/SPV, des prêteurs captifs de groupe ou encore les prêteurs sur gage traditionnels.
Les statistiques du Luxembourg permettent de mieux comprendre sa réalité : près de 70 % correspondent à des “actions en tant qu’actifs directs” (c’est-à-dire des holdings ou sociétés mères), 25 % à des “dettes en tant qu’actifs directs” (prêts intra-groupe), et seule une très faible part correspond à des “actions” ou “dettes” en tant qu’investissements de portefeuille.
En substance, les institutions financières captives et les prêteurs sont principalement des holdings et des entités intragroupes, comme des véhicules de financement ou des entités ad hoc levant des fonds sur les marchés pour leur société mère. La part des sociétés de crédit privé dans ce sous-secteur est extrêmement faible.
70% 60% 50% 40% 30% 20% 10%
66,5%
25,5%
Actif des captives
4,5% 3,5% 3,0% 2,8% 0,5% 0,0%
0%
Actions –
investissements directs
Titres de
créance –
investissements directs
Actions –
investissements de portefeuille
Titres de
créance –
investissements de portefeuille
Prêts intra groupe
Monnaie et dépôts
Produits dérivés Actifs non financiers
Moyenne sur la période décembre 2014 – décembre 2019 | Source : Banque centrale du Luxembourg
c) Autres intermédiaires financiers (8% des prêts aux entreprises non financières)
Il ne reste donc qu’un seul sous-secteur à analyser, celui des « autres intermédiaires financiers », qui constitue une part significative du crédit aux entreprises. Malheureusement, cela nous oblige à approfondir encore davantage l’analyse des comptes nationaux.
Ce sous-secteur comprend deux sous-sous-secteurs pertinents ici :
• Les sociétés véhicules financiers (SVF), qui réalisent des opérations de titrisation. La titrisation est évidemment un marché tout à fait spécifique, à propos duquel les banques fournissent des détails d’exposition extrêmement granulaires notamment dans leurs rapports « Pilier 3 ». Il comprend notamment l’exposition aux tranches senior de leurs propres opérations de transfert significatif de risque (SRT).
• Les sociétés financières exerçant des activités de prêt (SFAP) (qui comprennent le crédit-bail, le crédit à la consommation, le financement d’actifs, le financement hypothécaire et l’affacturage.)
i) Titrisations (et opérations similaires)
Comme le montre la publication de Deutsche Bank, il n’est pas possible d’écarter la titrisation comme source de risque lié au crédit privé. De nombreuses banques considèrent qu’une partie de leurs expositions à la titrisation relève du « crédit privé »,lorsque les actifs sous-jacents sont des prêts à des entreprises non financières.
Cependant, la nature même de la titrisation implique que les expositions nominales sont peu pertinentes : la majeure partie du risque est concentrée dans de petites tranches equity. C’est pourquoi la meilleure mesure de l’exposition d’une banque à la titrisation est son montant d’exposition au risque (les « REA », anciennement appelés « RWA »), calculé selon les règles (prudentes) du CRR. La dernière exposition totale publiée dans les données de transparence de l’EBA s’élevait à 151,8 Md€.
Naturellement, les techniques de titrisation peuvent s’appliquer à toutes sortes d’actifs : financements automobiles, prêts hypothécaires, immobilier commercial (CRE), etc. Pour mieux appréhender le risque lié au crédit privé, il convient d’examiner la part de la titrisation adossée à des prêts aux entreprises non financières (NFC). Celle-ci a augmenté entre 2014 et 2020 et s’est depuis stabilisée autour de 30 %. Une estimation de l’exposition des banques aux prêts NFC titrisés serait donc de 30 % × 150 Md€ = 50 Md€ de RWA.
Mais ce chiffre est trop conservateur. En effet, la principale source des prêts titrisés reste les banques elles-mêmes ; intuitivement, on ne considérerait pas comme du crédit privé un prêt initialement inscrit au bilan d’une banque et ensuite partiellement transféré à un véhicule de titrisation, dans le cadre d’une opération de transfert significatif de risque (SRT) ou autre.
La meilleure mesure consiste donc, selon nous, à examiner la part des prêts titrisés qui ont été originés en dehors du secteur bancaire. Cette part a également augmenté entre 2009 et 2020 et s’est désormais stabilisée autour de 14%. Nous estimons que ces prêts sont presque entièrement des prêts aux entreprises non financières (NFC), car ces prêteurs non bancaires n’ont généralement pas ou peu accès à la clientèle de détail.
Ainsi, l’exposition estimée au crédit privé titrisé serait d’environ 15 % × 150 = 22,5 Md€ d’exposition au risque. ii) Sociétés financières de prêt (« FCL »)
Malheureusement, la BCE a interrompu toutes les séries de données relatives aux « sociétés financières engagées dans des activités de prêt» (FCL). En utilisant les dernières données disponibles (CERS 2023, pour 2021), on observe que ce secteur représente environ 25 % des volumes de titrisation (FVC), et est donc nettement plus petit.
Par ailleurs, trois éléments solides suggèrent que l’exposition des banques à ce secteur est limitée :
• la nature même de ces activités (principalement leasing et financement d’actifs des ménages) ;
• le fait que nombre de ces entités se situent dans le périmètre réglementaire de grands groupes bancaires ;
• la composition de leurs actifs (« les prêts aux institutions financières non monétaires représentant la majeure partie des actifs financés », CERS).
C’est pourquoi nous estimons qu’il s’agit d’une exposition très limitée au crédit privé. Une telle exposition pourrait se retrouver dans de petits prêteurs alternatifs adossés à des actifs ou dans des prêteurs immobiliers commerciaux (CRE).
En conclusion, l’exposition directe des banques européennes aux prêteurs de private credit est très faible — le risque systémique est probablement surestimé.
Jerôme Legras, Directeur de la Recherche
Jérôme a travaillé 12 ans à la Société Générale en tant que Responsable adjoint de l’activité « Structured Capital Finance ». Il a travaillé auparavant au CCF (puis HSBC France) comme ingénieur financier au sein de la Direction de la Recherche et de l’Innovation, principalement sur la mesure quantitative du risque et la valorisation de produits dérivés. Il a rejoint Axiom Alternative Investments en janvier 2013.
Jérôme est diplômé de l’École Polytechnique (X93) et de l’ENSAE. Jérôme est actionnaire et fondateur d’Axiom Alternative Investments depuis 2009. Axiom Alternative Investments
Fondée en 2009, Axiom Alternative Investments est une société de gestion indépendante reconnue pour son expertise sur les institutions financières européennes. Présente à Paris, Genève, Milan et Londres, elle gère 4,1 milliards d’euros (au 13/02/2026) au travers d’une gamme de fonds UCITS et de mandats dédiés couvrant l’ensemble des instruments actions et crédit du secteur financier.
L’équipe d’investissement d’Axiom réunit 7 professionnels spécialisés dans l’analyse et la gestion des institutions financières européennes, constituant l’un des pôles les plus dédiés à ce secteur en Europe.
Ce dispositif est complété par une équipe ESG intégrée, qui a développé un outil propriétaire innovant, l’Axiom Climate Readiness Score, permettant d’évaluer la température des portefeuilles de prêts bancaires afin d’atténuer les risques climatiques et d’identifier les opportunités liées à la transition.
Axiom Alternative Investments, société de gestion – 5 rue du Colisée, 75008 Paris – Société à Responsabilité Limitée avec un capital de 1001500 € – 492 625 470 R.C.S. Paris – Agrément AMF : GP-06000039.
Plus d’informations sur Axiom AI www.axiom-ai.com
Avertissement
Communication publicitaire. Veuillez-vous référer au prospectus et au document d’informations clés (DIC) avant de prendre toute décision finale d’investissement. Document publié par Axiom Alternative Investments, société de gestion de droit français agréé par l’AMF sous le n°GP-06000039. Il n’a pas de valeur contractuelle. ll ne constitue ni une offre de souscription ni un conseil en investissement. Les informations qu’il contient peuvent être partielles et sont susceptibles d’être modifiées sans préavis. Les prospectus, DIC, les valeurs liquidatives et les rapports annuels des fonds sont disponibles auprès d’Axiom Alternative Investments ou sur http://www.axiom-ai.com.
Les risques et frais relatifs aux fonds sont décrits dans le DIC/prospectus. Axiom 2031 est un compartiment d’AXIOM LUX, société d’investissement à capital variable de droit luxembourgeois conforme à la directive OPCVM. Axiom 2027 est fonds commun de placement (FCP) de droit français conforme à la directive OPCVM. La société de gestion peut décider à tout moment de cesser la commercialisation dans votre pays. Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur le lien suivant https://axiom ai.com/web/fr/informations-reglementaires/
La reproduction, totale ou partielle est interdite sans l’autorisation préalable d’Axiom Alternative Investments.
Contact presse
France
LTV Communication
Laura Teboulle-Vassenlaurateboulle@ltvcommunication.com +33(0)7 86 71 71 36
Suisse
VOXIA
Laura Lapreta and Nicole Nussbaumer laura.lapreta@voxia.ch nicole.nussbaumer@voxia.ch +41 79 311 89 04
Italie
VERINI & ASSOCIATI
Maria Pia QuagliaAxiom@verinieassociati.com +39.348.7607103