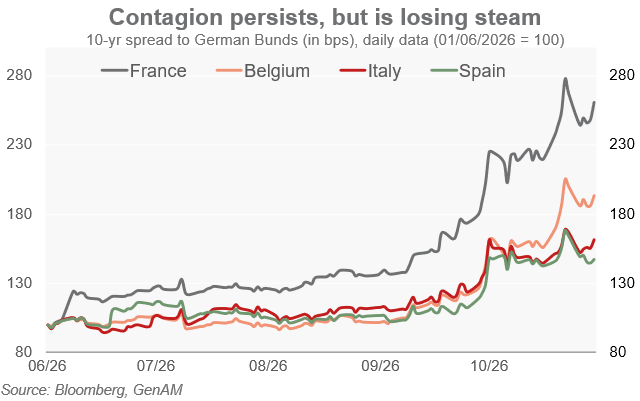
- Les difficultés liées à la dette française persisteront. L’agitation sociale, un parlement fragmenté et la perspective des élections de 2027 font obstacle à l’assainissement budgétaire, seul remède durable, ce qui rend les OAT vulnérables, notamment sur les échéances longues. Le précédent italien de 2018 montre que les écarts de rendement peuvent rester élevés jusqu’à ce que la politique change de cap. Pour autant, un écart OAT/Bund à 10 ans proche de 160 points de base reflète déjà une grande prudence. Dans notre scénario de base, le budget est adopté et les banques nationales ainsi que les gestionnaires d’actifs reviennent timidement, tandis que les assureurs restent en retrait. Cela favorise une certaine compression des écarts, mais un rebond des OAT est peu probable. Les investisseurs souhaitant s’exposer à ce marché devraient se concentrer sur les échéances courtes et éviter les échéances longues. La volatilité devrait rester élevée jusqu’aux élections de 2027. Les tensions sont largement spécifiques à la France : les répercussions sur les autres obligations de la zone euro se sont atténuées, la Belgique étant le marché le plus proche et l’Italie principalement touchée sur les échéances moyennes.
- Le principal risque réside dans une impasse politique qui affaiblirait la consolidation budgétaire et maintiendrait le déficit nettement au-dessus de 5 % du PIB, ou dans une croissance décevante. Les écarts s’élargiraient alors fortement et la contagion s’intensifierait. Nous ne prévoyons pas d’intervention de la BCE pour l’instant, car seul un resserrement budgétaire crédible peut stabiliser durablement les OAT.
Florian Spaete