Paolo Zanghieri, Senior Economist at Generali Investments.
La forte correction boursière met en évidence deux risques pesant sur le boom des investissements dans l’IA aux États-Unis : un ralentissement du déploiement et un durcissement de la réglementation. Pour l’instant, les contraintes réglementaires devraient rester locales, le président Trump étant susceptible d’opposer son veto à toute initiative d’envergure nationale. Il pourrait en résulter une expansion plus lente, et potentiellement plus coûteuse, des capacités en matière d’IA. Un repli brutal des investissements semble toutefois peu probable, la demande de services d’IA restant forte.
Même sans effondrement des investissements, les conséquences économiques se feraient sentir. Un ralentissement des dépenses d’investissement pèserait sur l’activité, tandis qu’une baisse prolongée des marchés boursiers éroderait le patrimoine des ménages et freinerait la croissance de la consommation. Ces effets pourraient se manifester début 2027, ralentissant la croissance du PIB et modérant l’inflation des biens. Cela crée un risque à la baisse pour notre prévision de croissance de 2,4 %, supérieure au consensus.
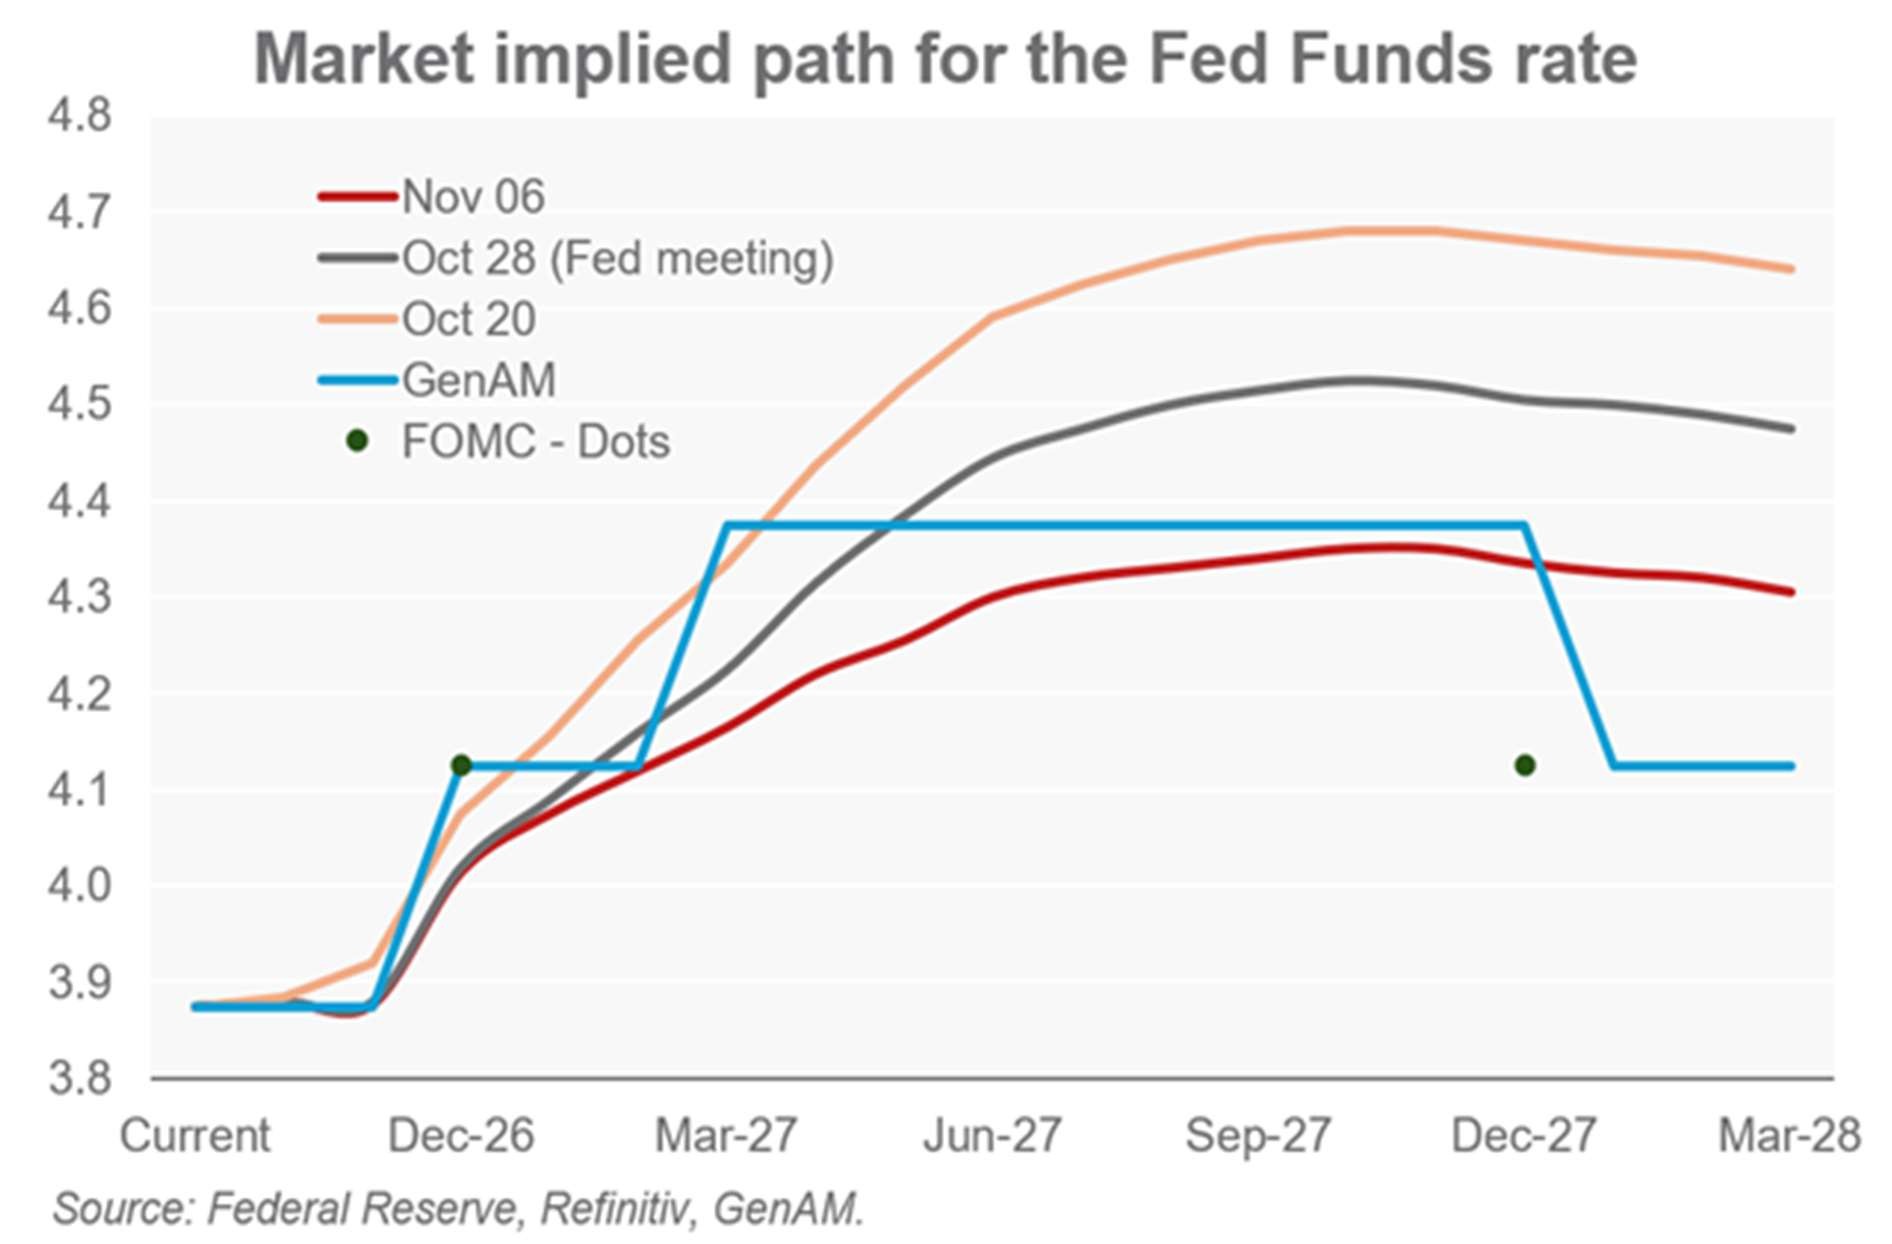
Les implications à court terme pour la politique monétaire semblent plus limitées. À moins que la chute des marchés boursiers de cette semaine ne s’étende bien davantage, elle ne devrait pas dissuader la Fed de relever ses taux en décembre. Les données solides sur l’emploi indiquent un resserrement du marché du travail, tandis que les pressions de la demande dans le secteur des services continuent de soutenir l’inflation PCE sous-jacente, qui est restée trop élevée à 3,1 % en septembre
Une vague de ventes prolongée remettrait toutefois en cause la deuxième et dernière hausse des taux que nous anticipons en mars prochain. Une baisse soutenue des cours boursiers pourrait entraîner un resserrement significatif et persistant des conditions financières. Lors de la réunion de la Fed en octobre, Warsh avait invoqué l’absence d’un tel resserrement pour justifier une orientation monétaire plus restrictive. Une chute prolongée des cours boursiers affaiblirait donc ce raisonnement, même si elle n’empêchait pas une hausse en décembre. Les marchés ont déjà revu à la baisse leurs anticipations concernant de nouveaux resserrements : la probabilité implicite d’une deuxième hausse en mars est tombée à environ 35 %.