
Les élections américaines de 2024 ont remodelé la politique des États-Unis, mais aussi les choix auxquels sont confrontés les gouvernements du monde entier. Depuis, Washington a imposé des droits de douane, est entré en guerre contre l’Iran et a brandi des menaces d’annexion territoriale ou de sanctions économiques pour inciter ses alliés à augmenter leurs dépenses de défense.
Les élections de mi-mandat devraient déboucher sur un pouvoir divisé entre la Maison-Blanche et le Congrès en 2027. Ce scénario s’inscrit dans la tendance historique : le parti du président perd généralement des sièges à la Chambre des représentants, surtout lorsque sa popularité est faible. Nous estimons à 90 % la probabilité d’une majorité démocrate à la Chambre, contre 85 % en mai. Au Sénat, une victoire démocrate reste plus incertaine, même si sa probabilité atteint désormais 50 %, contre 35 % en mai. L’exécutif devrait alors recourir davantage aux décrets présidentiels et aux mesures réglementaires pour agir sans l’appui du Congrès. Celui-ci resterait contraint par des majorités étroites, y compris en cas de victoire démocrate, tandis que le président conserverait son droit de veto. Dans ce contexte, trois thèmes devraient dominer les annonces et les controverses politiques à Washington au cours des deux prochaines années :
- Un exécutif plus offensif : pour marquer durablement son mandat, l’administration Trump pourrait privilégier une politique étrangère plus affirmée, une intervention accrue de l’État dans les industries stratégiques, notamment par l’intermédiaire de l’Office of Strategic Capital, et de grands accords commerciaux et d’investissement favorisant les intérêts américains (« America First »).
- Des bras de fer budgétaires : la session parlementaire de transition qui suivra les élections sera consacrée aux textes essentiels, notamment au financement de l’administration fédérale et à la loi d’autorisation de la défense nationale pour l’exercice 2027 (NDAA, National Defense Authorization Act). L’année 2027 devrait ensuite être dominée par les négociations sur le plafond de la dette et les arbitrages concernant la santé, la défense, l’intelligence artificielle (IA), l’énergie et les autres priorités de dépenses.
- Un contrôle parlementaire renforcé : si les démocrates accroissent leur pouvoir au Congrès, les enquêtes devraient se multiplier. Elles pourraient porter sur les décisions de l’exécutif, les pratiques des agences fédérales, les marchés publics et les autorisations réglementaires, mais aussi sur la politique technologique, la santé, l’énergie et les relations entre l’administration et le secteur privé.
Pour les marchés, ces compromis pourraient ouvrir des opportunités sectorielles. La santé pourrait bénéficier des concessions négociées autour des textes essentiels, tandis que la défense, l’IA, l’énergie et les autres secteurs liés à l’État fédéral resteraient tributaires des arbitrages budgétaires. Plus largement, les décisions de l’exécutif et la surveillance du Congrès pourraient progressivement supplanter le risque législatif comme principales sources de volatilité politique et financière. Dans l’IA, les effets sur l’emploi, la sécurité et la consommation d’énergie pourraient susciter des enquêtes. Un durcissement de la réglementation risquerait de ralentir les investissements dans les infrastructures et d’affecter les principales entreprises du secteur. Ce risque réglementaire ne remet toutefois pas en cause notre scénario d’investissement : même si les démocrates renforçaient leur contrôle des institutions des États fédérés américains, l’expansion des centres de données ne devrait pas ralentir suffisamment pour modifier sensiblement les investissements prévus.
En politique étrangère, les effets du scrutin devraient être plus limités. Nous estimons que l’exécutif conserverait une large latitude dans le commerce, l’immigration et les affaires étrangères, malgré une surveillance accrue en cas de majorité démocrate. Jusqu’ici, le Congrès n’a freiné l’action de l’exécutif ni sur les droits de douane, ni sur la guerre avec l’Iran, ni sur les menaces d’annexion. La principale limite est venue de la Cour suprême, qui a établi que l’International Emergency Economic Powers Act, un instrument d’urgence, n’autorise pas le président à imposer des droits de douane.
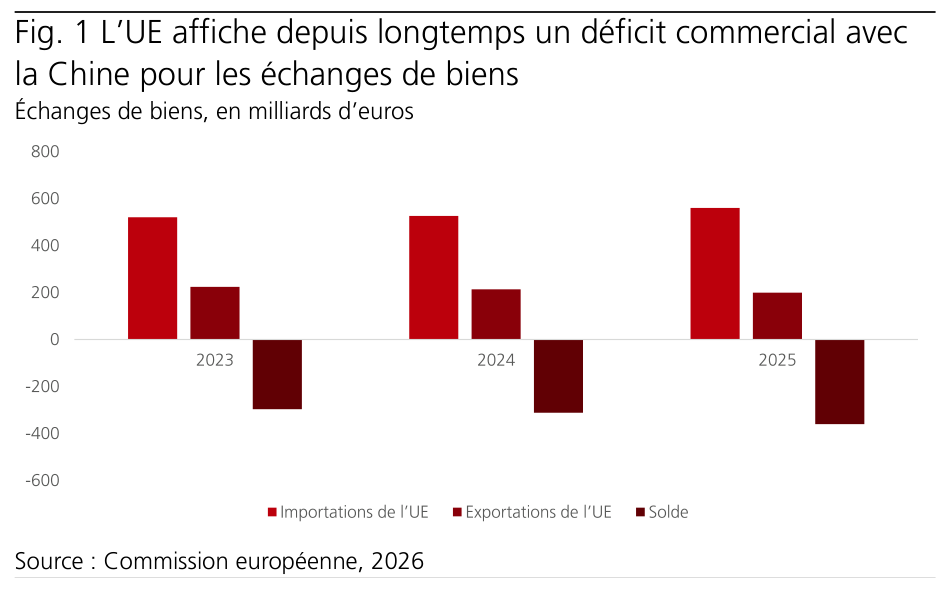
Pour l’Europe, notre scénario central n’implique donc pas de changement fondamental des perspectives économiques. Trois canaux de transmission se distinguent : les relations avec la Chine, la défense et la politique budgétaire. Sur le plan commercial, l’accord entre l’Union européenne et les États-Unis réduit le risque d’un conflit tarifaire généralisé. Washington pourrait néanmoins continuer à demander à l’Europe de durcir sa position envers Pékin pour enrayer la hausse du déficit commercial américain avec la Chine. Cette pression pourrait fragiliser les secteurs européens les plus exposés — automobile, industrie, chimie, luxe et santé — en perturbant leurs chaînes d’approvisionnement ou en réduisant leurs exportations. Elle pourrait aussi accélérer les investissements dans la production locale, les industries stratégiques et la résilience des chaînes d’approvisionnement.
En matière de défense, le soutien des deux partis américains à une contribution européenne accrue devrait conforter la hausse des dépenses et les efforts de résilience, notamment dans l’énergie et les chaînes d’approvisionnement industrielles. Une part croissante des achats de défense européens devrait profiter aux fournisseurs nationaux et aux acteurs connexes de l’industrie, des infrastructures, des logiciels et des technologies.
Enfin, la politique budgétaire américaine peut peser sur les conditions de financement en Europe. La persistance des déficits et la hausse des besoins d’emprunt peuvent pousser les rendements américains à la hausse et, par ricochet, renchérir le financement européen, au détriment de l’investissement et de la croissance. De nombreux gouvernements européens voient déjà leurs finances publiques fragilisées par l’augmentation des coûts d’emprunt. Une nouvelle hausse des rendements des titres du Trésor américain accentuerait ces pressions, en particulier dans les pays les plus endettés.
Pour les investisseurs, les incertitudes commerciales, les choix en matière de défense et les tensions budgétaires pourraient accentuer la volatilité des actifs européens. Selon nous, ce contexte plaide pour une exposition diversifiée à l’Europe, axée sur les actifs de qualité et les thèmes de long terme : réarmement, infrastructures, résilience industrielle et entreprises à la pointe de l’innovation technologique.
Source : UBS Chief Investment Office GWM, « Lettre hebdomadaire pour la France », rapport achevé le 23 octobre 2026. Texte éditorial des pages 1 à 3.
Date d’achèvement du rapport : 23 octobre 2026, 12:30 UTC. Chief Investment Office GWM — Analyse financière.