
Les résultats de l'étude Retviews by Lectra révèlent comment les acteurs du luxe privilégient désormais les produits iconiques, l'optimisation des assortiments et une tarification plus sélective pour soutenir leur croissance.
- Les États-Unis portent la dynamique du secteur, tandis que la Chine et le Japon s’alignent sur les marchés occidentaux
- Des assortiments plus resserrés permettent de préserver l’exclusivité tout en limitant les risques de surstock
- La « Kidult Economy » s’affirme comme un moteur de croissance pour la joaillerie et les accessoires
Paris, le 12 novembre 2026 – Confronté à des consommateurs plus exigeants, à de nouveaux équilibres géopolitiques et à une intensification de la concurrence, le marché du luxe connaît une profonde mutation. Le ralentissement de certains marchés stratégiques et l’évolution des comportements d’achat se conjuguent à l’essor de nouveaux acteurs, notamment des marques chinoises et des marques indépendantes non européennes, qui parviennent de plus en plus à attirer l’attention des consommateurs et à renforcer leur présence sur leurs marchés respectifs.
C’est ce qui ressort du dernier rapport, The Luxury Merchandiser’s Playbook, de Lectra, acteur majeur de la transformation des marques de mode grâce à ses solutions technologiques industrielles. Basée sur les données de Retviews, sa solution d’intelligence artificielle spécialisée dans la veille concurrentielle et le benchmarking automatisé, l’étude met en lumière les stratégies adoptées par les marques dans un marché de plus en plus fragmenté. Alors que Bain & Company prévoit une croissance du marché mondial des produits de luxe comprise entre 2 % et 4 % d’ici fin 2026, des facteurs tels que les droits de douane américains sur la maroquinerie, l’affaiblissement du yen et le rythme différent des tendances de consommation entre les États-Unis et la Chine accentuent les différences régionales. Il en résulte un abandon progressif des stratégies de prix traditionnelles au profit d’approches de plus en plus ciblées et différenciées selon le marché, la catégorie de produits et le type de client.
« Le luxe est un marché qui s’adresse traditionnellement à un public plutôt restreint, au point que certaines études montrent que 40 % des dépenses mondiales du secteur sont générées par seulement 2 % des consommateurs. Pourtant, même le luxe entre aujourd’hui dans une nouvelle phase de son évolution, où la croissance ne repose plus uniquement sur la hausse des prix, mais sur la capacité à créer de la valeur pour le consommateur tout en préservant le désir et la rentabilité. Les marques doivent donc repenser les leviers de croissance traditionnels, en allant au-delà des stratégies de prix pour se concentrer sur la gestion des assortiments et la valorisation des produits iconiques », commente Antonella Capelli, Présidente EMEA de Lectra. « Dans ce contexte, une solution d’IA spécifiquement conçue pour la mode, comme Retviews, devient de plus en plus stratégique. Véritable assistant business pour les équipes merchandising et pricing, Retviews aide les marques à interpréter les dynamiques de marché, à renforcer la cohérence de leur image, à maximiser la valeur de leurs icônes et à prendre des décisions éclairées au service de leur performance mondiale et d’une croissance rentable. »
Fin des hausses de prix généralisées : les stratégies tarifaires deviennent de plus en plus ciblées
Selon l’analyse de Retviews by Lectra, le modèle qui, pendant des années, a soutenu la croissance du secteur à travers des hausses de prix continues montre aujourd’hui des signes d’évolution. Les marques adoptent désormais des approches plus nuancées, en adaptant leurs politiques tarifaires aux différentes catégories de produits, aux collections et aux spécificités de chaque marché.
Le secteur de la maroquinerie illustre particulièrement bien cette tendance. Alors que certaines marques réduisent leurs prix moyens afin de rester attractives auprès des consommateurs à la recherche d’un luxe plus accessible, d’autres continuent d’investir dans des produits iconiques destinés à une clientèle à fort pouvoir d’achat, renforçant ainsi leur positionnement haut de gamme.
Le contexte international contribue également à cette fragmentation. Droits de douane, fluctuations des devises et disparités de la demande modifient en effet l’équilibre entre les principaux marchés mondiaux, entraînant des évolutions tarifaires de plus en plus contrastées.
Par ailleurs, le succès croissant des marques chinoises et des marques indépendantes non européennes contribue à redéfinir le paysage concurrentiel du secteur. Des marques comme Polène et DeMellier, par exemple, gagnent en popularité auprès d’une clientèle plus jeune à la recherche d’un luxe plus accessible, grâce à des articles de maroquinerie qui associent designs distinctifs et prix plus accessibles.
Les États-Unis restent l’un des principaux moteurs du secteur et, pour certaines marques de luxe, les écarts de prix ne cessent de se creuser par rapport à la France, marché de référence. C’est le cas de Burberry, dont le prix premium est passée de +6 % en 2024 à +12 % en 2026, et de Bottega Veneta, dont la gamme premium est passée de +7 % à +9 % sur la même période.
D’autre part, l’une des tendances les plus marquantes est le réalignement progressif de la Chine et du Japon sur les marchés occidentaux. D’un côté, de nombreuses marques réduisent l’écart de prix avec l’Europe pour stimuler la demande intérieure en Chine; de l’autre, l’avantage concurrentiel généré ces dernières années par la faiblesse du yen s’estompe, incitant plusieurs marques à réduire leurs différences de prix par rapport à l’Europe.
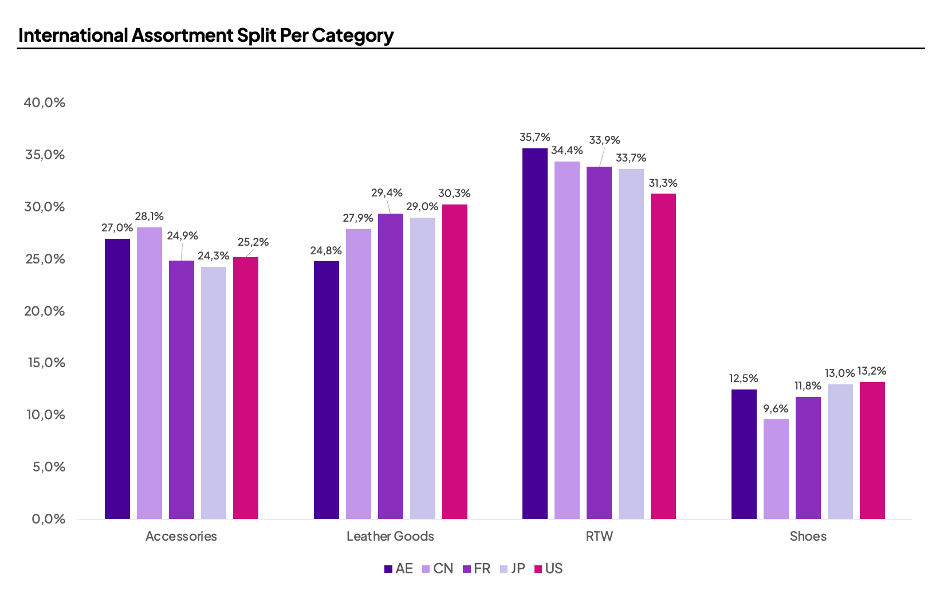
Pour les maisons de mode, le concept de prix mondial unique cède ainsi la place à une approche de la tarification plus dynamique et plus localisée.
Moins de variantes, plus de valeur : les marques se concentrent sur les produits iconiques
L’étude met également en évidence une tendance croissante à la rationalisation de l’offre. De plus en plus de marques choisissent de réduire le nombre de modèles, de tailles et de coloris afin de se concentrer davantage sur leurs produits les plus iconiques.
Si les consommateurs réduisent leurs dépenses en biens non essentiels, la surproduction de variantes risque en effet non seulement de diluer la valeur de revente, mais aussi d’exposer les marques à des stocks excédentaires dans un marché moins enclin à les absorber. Des gammes plus limitées permettent au contraire d’atteindre un double objectif : d’une part, préserver l’exclusivité et le désir; d’autre part, réduire le risque de surstock (et la nécessité éventuelle de baisser les prix) dans un contexte de demande plus sélective.
Cette stratégie semble également étroitement liée à l’importance croissante du marché de la revente, où la valeur résiduelle des pièces iconiques joue un rôle croissant dans la perception des marques et les décisions d’achat des consommateurs.
Les sacs, porte d’entrée de la marque; le prêt-à-porter, créateur de valeur
Le rapport Retviews by Lectra souligne également une divergence croissante entre les principales catégories de produits. Par exemple, certaines marques peuvent adopter une stratégie premium pour le prêt-à-porter (RTW) tout en proposant, dans le même temps, des remises spéciales sur la maroquinerie.
Cette tendance reflète une transformation du parcours d’achat dans le luxe, portée en partie par la montée en puissance des marques premium et accessibles, qui attirent une clientèle plus jeune grâce à une proposition de valeur combinant désirabilité et accessibilité. Dans ce contexte, les sacs à main ne constituent plus automatiquement le principal moteur de croissance du secteur, mais servent de porte d’entrée dans l’univers de la marque, celle-ci concentrant sa création de valeur et sa différenciation sur des catégories à plus fort attrait créatif et premium, comme le prêt-à-porter.
La Kidult Economy stimule la croissance de la joaillerie et des accessoires de luxe
Parmi les tendances qui redéfinissent la dynamique du secteur figure l’influence croissante de la « Kidult Economy », c’est-à-dire la tendance des adultes à investir dans des produits alliant exclusivité, personnalisation et dimension ludique. Selon l’analyse, le succès des bijoux de sac et des accessoires de collection a contribué à tirer la croissance du segment de la joaillerie au premier semestre 2026 (jusqu’à +20 % dans certains cas), porté à la fois par la recherche d’achats perçus comme des investissements et par le désir d’exprimer son individualité à travers de petits objets à forte valeur symbolique.
Cette tendance s’inscrit dans un marché du luxe de plus en plus centré sur des consommateurs moins sensibles au prix, les marques repensant leurs gammes pour privilégier des articles iconiques et personnalisables qui renforcent le lien émotionnel avec la marque. Dans ce contexte, la joaillerie, les bijoux de sac et les accessoires s’imposent comme des catégories stratégiques, capables de tirer parti de nouvelles opportunités d’achat et de soutenir la croissance alors même que les consommateurs deviennent plus sélectifs.
À propos de Lectra
Lectra accompagne la transformation de ses clients.
Le Groupe propose des solutions associant logiciels, équipements de découpe, données et services, s’appuyant sur des technologies avancées, notamment l’intelligence artificielle agentique. Alliant une profonde expertise sectorielle et une intelligence industrielle, Lectra aide les acteurs des industries de la mode, de l’automobile et de l’ameublement à repenser leurs opérations.
Dans la mode, Lectra accompagne le développement produit, la fabrication et le marketing, tout en renforçant la collaboration et la traçabilité des produits. Dans l’automobile et l’ameublement, le Groupe met son savoir-faire au service de l’optimisation des processus de production.
Fondé en 1973, le Groupe est présent dans plus de cent pays. Les 2 800 collaborateurs de Lectra sont animés par trois valeurs fondamentales : être des penseurs ouverts d’esprit, des partenaires de confiance et des innovateurs passionnés. Tous partagent le même engagement en faveur du développement durable, l’un des piliers de la stratégie de Lectra pour assurer sa croissance durable et celle de ses clients.
Coté sur Euronext, Lectra a réalisé un chiffre d’affaires de 507 millions d’euros en 2025, dont 89 millions d’euros de revenus SaaS.