
A retenir
- Etats-Unis : la croissance, d’abord tirée par l’IA, gagne en ampleur.
- Allemagne : croissance robuste malgré une situation difficile
- France : la hausse des taux impacte le secteur privé
- Suisse : l’appréciation du franc freine l’inflation importée
- Royaume-Uni : budget automnal sans surprises, la croissance reste solide
- Chine : le nouveau programme d’infrastructures ravive l’activité d’investissement faible
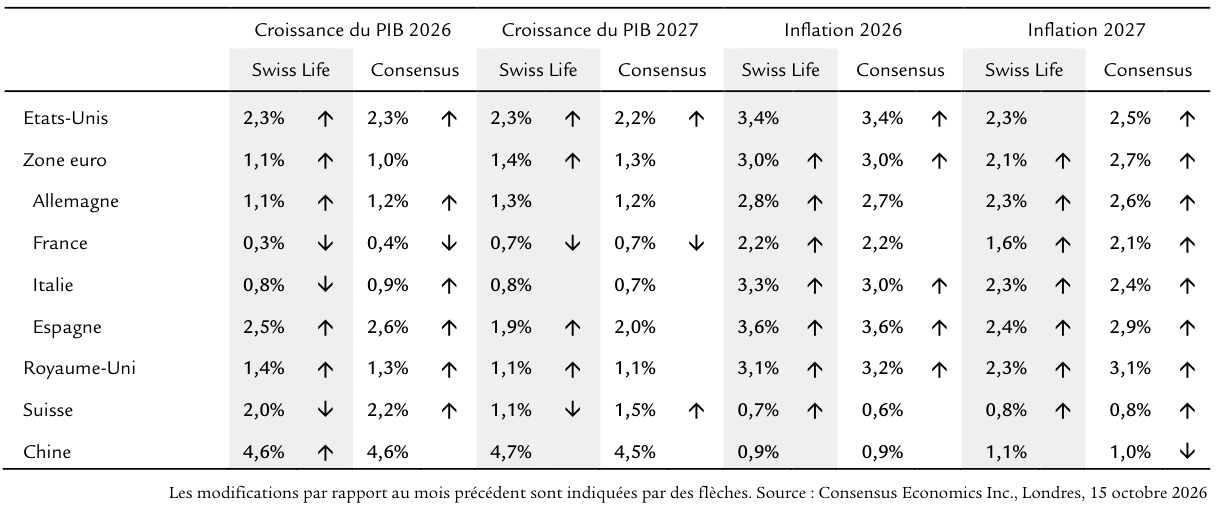
Prévisions comparées
Graphique du mois
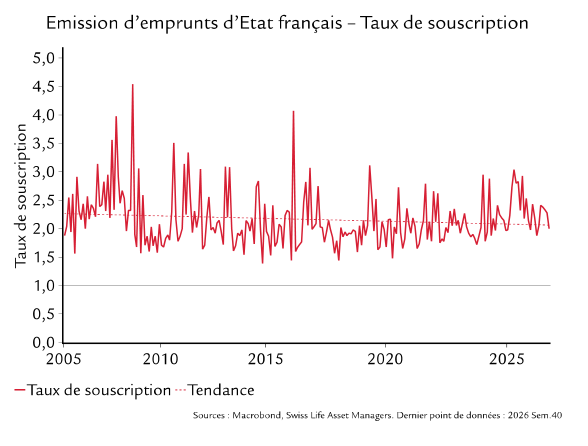
En raison de l’écartement de la prime de risque sur ses emprunts d’Etat, la France doit actuellement verser un taux à 10 ans de 5%. Cela impacte aussi les charges des emprunteurs du secteur privé. A ce jour, aucun scénario plausible ne prévoit une baisse du taux d’endettement public de la France sous le niveau actuel de 116% du PIB sur les trois prochaines années. Néanmoins, la hausse des taux ne signifie pas que la France n’est plus en mesure de placer ses obligations sur le marché. La dernière émission d’emprunts d’Etat français a été sursouscrite deux fois.
Etats-Unis
L’économie se redresse
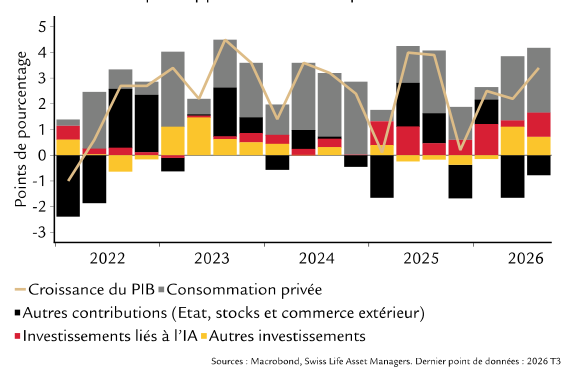
Selon les premières estimations, les Etats-Unis ont enregistré un nouvel élan de la croissance du PIB, de 0,6% au T2 à 0,8% au T3 (croissance non annualisée par rapport au trimestre précédent). Les détails montrent que la croissance n’a pas été portée que par le boom de l’IA, mais qu’elle s’étend de plus en plus, comme au trimestre précédent. Particulièrement faibles en 2024 et 2025, les investissements des entreprises hors de l’IA sont à nouveau en hausse modérée. L’investissement dans la construction résidentielle reste le maillon faible, puisqu’il a encore reculé au T3 en raison des taux d’intérêt élevés. Ce secteur est en récession : depuis le T2 2024 (hormis deux trimestres), l’investissement dans la construction résidentielle décline en continu. Avec +0,9% en termes réels, comme au trimestre précédent, c’est la consommation des ménages qui a le plus porté la croissance. Plutôt surprenant au vu de la forte inflation et des données contrastées du marché du travail et des salaires. Selon nous, les effets de richesse jouent un rôle essentiel en raison de la flambée des actions induite par l’IA durant l’année. Dans l’ensemble, nous avons revu nos prévisions de croissance à la hausse.
L’inflation touche de plus en plus de secteurs
En septembre, la hausse de l’inflation a surpris et s’est généralisée. Les prix des carburants n’étaient pas les seuls moteurs, mais un large panier de biens et services. C’est pourquoi l’inflation sous-jacente a augmenté un peu plus que prévu, de 2,5% à 2,6%. En matière de politique monétaire, il est toutefois réjouissant de constater que le marché américain du travail reste calme et que la croissance des salaires continue de ralentir. Nous maintenons donc nos prévisions d’inflation et tablons uniquement sur une hausse progressive des taux directeurs US.
Zone euro
Croissance du PIB : grandes disparités régionales
Au T3, la zone euro surprend avec une forte croissance de 0,4% par rapport au trimestre précédent. Si l’on exclut toutefois la contribution volatile et peu prévisible de l’Irlande, on obtient une croissance de 0,2%, conforme aux prévisions. La situation est aussi contrastée dans les différents Etats membres : l’Allemagne (+0,2%) et l’Espagne (+0,6%) ont progressé, tandis que la France (-0,1%) a reculé et l’Italie a stagné. La croissance paneuropéenne s’avère donc très robuste face à l’incertitude géopolitique et aux prix élevés de l’énergie.
Durcissement des conditions de crédit
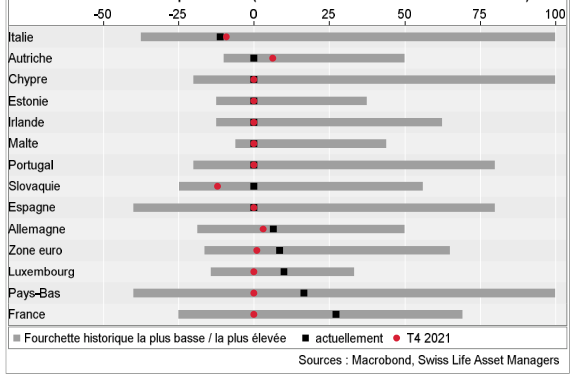
En septembre, l’inflation en zone euro est un peu plus élevée que prévu (3,8%). L’énergie en est le principal moteur, tandis que l’inflation des services a légèrement augmenté. Cela s’explique surtout par les composantes volatiles telles que les voyages organisés, l’hébergement et les prix des billets d’avion, et pas les secteurs sensibles aux salaires. L’inflation sous-jacente n’a progressé que légèrement, à 2,5% (contre 2,4% en août), toujours pas de forts effets de second tour. Lors de sa dernière réunion, la BCE a maintenu son taux directeur inchangé, comme attendu. Une enquête régulière de la BCE auprès des banques de la zone euro révèle un durcissement des conditions de crédit et un repli de la demande de crédit au T3 2026. Une raison de plus qui explique la réserve de la BCE face aux nouvelles hausses de taux. Les banques justifient le durcissement des conditions de crédit par une perception aigue du risque et une plus faible propension au risque. En zone euro, on observe toutefois de nettes disparités : alors que les conditions de crédit se sont nettement durcies en France en raison des récents événements, elles se sont assouplies en Italie.
Allemagne
Croissance robuste malgré une situation difficile
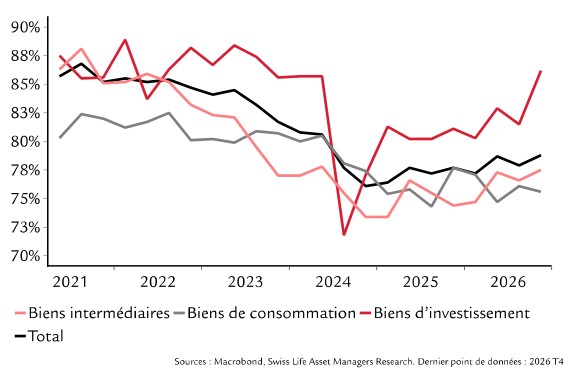
Le PIB allemand a connu au T3 une croissance surprenante de 0,2% par rapport au trimestre précédent. Compte tenu des conditions défavorables, il s’agit d’un solide résultat : la hausse de l’inflation a pesé sur le pouvoir d’achat, le bas niveau du Rhin a perturbé le transport de marchandises, tandis que le commerce extérieur a apporté moins de soutien selon les chiffres mensuels après sa forte contribution à la croissance au S1. Consommation et marché du travail ont aussi faibli. La croissance signale donc une dynamique industrielle considérable au T3. Les indicateurs avancés pour octobre montrent que la dynamique conjoncturelle se maintient au début du T4. L’industrie en particulier reste robuste : d’après l’indice ifo du climat des affaires et le PMI, les entreprises considèrent leur situation et leurs perspectives comme positives. L’exploitation des capacités de production plaide en outre en faveur d’un bon T4. Celle-ci augmente depuis 2024 dans tous les grands groupes industriels, mais bondit dans les biens d’investissement (cf. graphique). Avec les fortes entrées de commandes, ceux-ci deviennent encore plus dynamiques, tandis que la hausse des dépenses fiscales se fait plus largement ressentir dans l’économie. Les perspectives restent plus incertaines pour les services, la construction et les secteurs proches de l’immobilier, qui souffrent davantage de la hausse des taux d’intérêt.
Recul temporaire des prix de l’énergie
Grâce au rabais à la pompe, les prix à la consommation ont légèrement reculé en septembre. Ce recul devrait toutefois être de courte durée : le rabais à la pompe est temporaire, et les prix de différentes sources d’énergie ont atteint de nouveaux sommets en octobre, alimentant la future inflation. L’impact sur les prix hors énergie reste toutefois faible.
France
Une année perdue
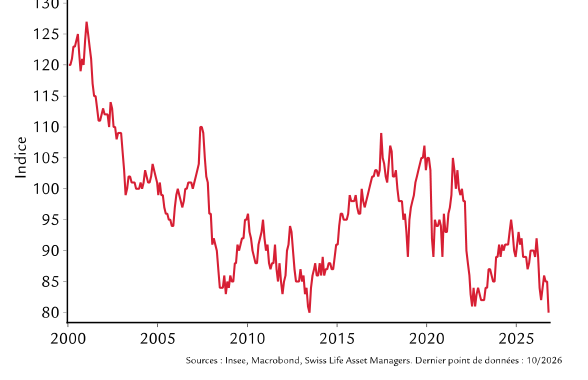
Avant l’actuelle vague de manifestations, l’économie française stagnait déjà. Après une très faible croissance au S1, le PIB a reculé au T3 selon les indicateurs avancés, contrairement aux attentes. Les espoirs d’effets de rattrapage après les pertes de production dues aux incendies de forêt généralisés et les restrictions imposées au tourisme ne se sont donc pas concrétisés. Les investissements des acteurs privés et publics ont été particulièrement faibles. Manifestement, la hausse des taux d’intérêt et des coûts de financement pèse déjà sur l’activité économique cette année. D’après une enquête de la BCE, les banques françaises ont nettement plus restreint l’octroi de crédits depuis le début de l’année que la concurrence européenne (cf. page 2). Le fort repli de la demande en exportations a aussi surpris. La France profite donc peu de la reprise cyclique de l’économie mondiale. A court terme, les perspectives ternissent la confiance. Après la détérioration du climat politique, celui des ménages est tombé en octobre à son plus bas depuis juin 2013. De plus, la dernière enquête auprès des directeurs d’achat dans le secteur manufacturier fait état en octobre d’une chute des commandes à l’échelle nationale.
Energie chère, baisse des prix des biens manufacturés
Le taux d’inflation était de 3,4% en octobre. Principaux coupables sont les prix de l’énergie, qui ont grimpé de 24,1% par rapport à l’année précédente. En raison de la sécheresse, les prix des denrées périssables ont augmenté de 8%. En revanche, le panier des biens de consommation manufacturés comme les vêtements et l’électronique était moins cher récemment qu’il y a un an.
Italie
Faible croissance et forte inflation
Selon la première estimation du PIB au T3 2026, l’économie italienne a stagné. L’ampleur de cette faiblesse a surpris et nous a incités à baisser notre prévision pour le PIB en 2026, de 0,9% à 0,8%. D’après le communiqué de presse de l’institut statistique Istat, cette faiblesse est imputable à l’économie exportatrice. Heureusement, l’économie domestique a porté la croissance malgré la hausse de l’inflation. Nous maintenons notre prévision de croissance à 0,8% pour 2027. L’inflation a bondi au T3, et même atteint 5,4% en octobre d’après la première estimation, la valeur la plus élevée depuis août 2023. Le problème dans les chiffres d’octobre est la nette hausse de l’inflation sous-jacente, de 1,7% le mois précédent à 2,0%. Nous manquions de détails à la clôture de la rédaction, mais l’inflation sous-jacente suggère que la hausse des prix de l’énergie donne lieu à de premiers effets de second tour. Nous relevons nettement nos prévisions d’inflation pour 2026 et 2027, à respectivement 3,3% et 2,3%.
Espagne
Des élections anticipées freinent la conjoncture
En Espagne, des élections législatives anticipées auront lieu le 29 novembre. Elles mettront fin au gouvernement minoritaire de Pedro Sánchez, Premier ministre depuis 2018. Ces élections anticipées font suite aux manifestations contre la hausse des coûts du logement et à la réponse insuffisante du gouvernement face à ce problème qui préoccupe depuis longtemps la politique espagnole. Du point de vue budgétaire, un gouvernement majoritaire serait souhaitable, car il serait en mesure d’adopter un budget. Cela fait trois ans que l’Espagne n’a pas officiellement adopté de budget annuel. Dans l’ensemble, l’économie est forte à l’approche des élections. Les chiffres du PIB pour le T3 confirment que la conjoncture reste solide. Avec une croissance de 0,6%, l’Espagne poursuit la tendance, portée par une demande intérieure toujours solide. Nous relevons donc notre prévision de croissance pour 2026 à 2,5%. En parallèle, l’inflation reste élevée. Les prix à la consommation sont supérieurs de 4,9% par rapport à 2025. Bien que prévisible, cela devrait continuer de grever les consommateurs.
Suisse
Le PIB a reculé au troisième trimestre
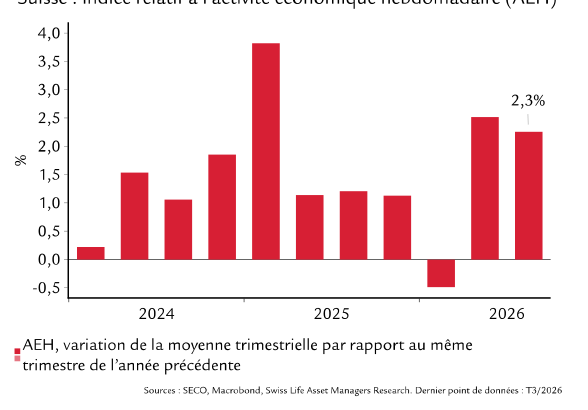
Au mois précédent, on supposait déjà que la croissance record au T2 essuierait un revers. Cette hypothèse est désormais confirmée par les statistiques. L’indice relatif à l’activité économique hebdomadaire (AEH) du SECO est désormais disponible pour toute la période du T3. Corrigé des effets des recettes des licences des fédérations sportives internationales, l’AEH affiche une croissance du PIB impressionnante de 2,3% en glissement annuel (cf. graphique). Le calcul approximatif de la croissance par rapport au trimestre précédent indique toutefois un léger recul du PIB réel entre juillet et septembre. Nous intégrons cette information dans notre nouvelle prévision de croissance moyenne du PIB en 2026 et abaissons cette dernière à 2,0%. L’estimation provisoire du PIB pour le T3 sera publiée le 16 novembre. Malgré les bons vents conjoncturels, nous n’attendons toujours pas de recul du taux de chômage.
L’appréciation du franc freine l’inflation importée
En début d’année, le retour à des taux d’inflation négatifs et la possibilité de ramener le taux directeur de la BNS en territoire négatif faisaient l’objet de discussions. En septembre, le renchérissement annuel est passé à 1,0%. La catégorie «Energie et carburants» y a contribué à hauteur de 0,6 pp. Nous constatons donc que la hausse des prix de l’énergie pèse nettement sur le taux d’inflation, mais que les effets de second tour font largement défaut. Pour 2027, nous prévoyons un taux d’inflation moyen de 0,8% conforme à la prévision du consensus. Dans notre scénario de référence, le recul des prix de l’énergie et l’appréciation du CHF atténuent la pression inflationniste. L’élaboration dudit scénario a commencé début octobre. Pondéré des échanges commerciaux, le franc s’est depuis apprécié d’environ 2%.
Royaume-Uni
Marché peu réactif au budget d’automne
Le budget d’automne de 2026, le premier du Chancelier de l’Echiquier John Healey, n’a réservé aucune surprise. Comme prévu, la marge de manœuvre budgétaire a presque été divisée par deux en raison des prévisions de déficit élevées de l’Office for Budget Responsibility, dues à la hausse des charges d’intérêts. John Healey a présenté quelques hausses d’impôts et mis l’accent, comme prévu, sur l’augmentation de la taxe bancaire. En raison du budget presque identique, l’examen des dépenses des départements devrait être plus complexe l’année prochaine. Les promesses fiscales du programme électoral du Labour continuent de limiter fortement la marge de manœuvre budgétaire et compliquent le financement de dépenses supplémentaires. En revanche, la croissance mensuelle du PIB de 0,1% en août est plus forte que prévu. Contrairement aux deux mois précédents, la croissance n’a pas été portée par le secteur tertiaire et les investissements liés à l’IA, mais par le secteur manufacturier. La durabilité de cette solide dynamique reste toutefois incertaine. Nous voyons un certain risque à la hausse pour notre prévision de PIB pour le T3, mais attendons un ralentissement de la croissance par la suite.
L’inflation portée par la composante énergétique
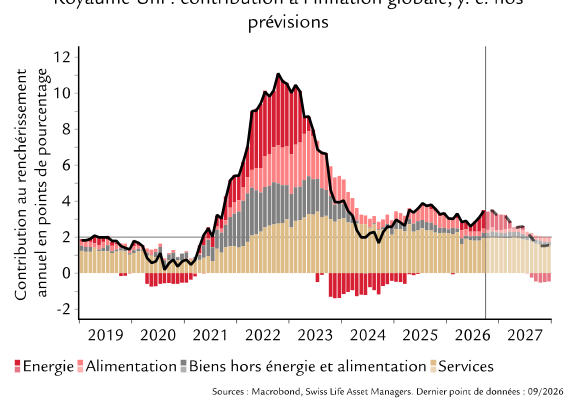
A 3,5% en septembre, l’inflation est supérieure à nos prévisions. La hausse des prix à la pompe en reste la principale cause. En parallèle, la hausse des coûts de l’énergie s’est également fait ressentir dans le secteur tertiaire. Le prix des billets d’avion a aussi largement contribué. Entre août et septembre, les prix des vols en Europe ont moins baissé que d’ordinaire à cette saison. A l’inverse, l’inflation sous-jacente n’a augmenté que modérément, signe que le choc énergétique n’a jusqu’ici pas déclenché d’effet de second tour notable.
Chine
Nouveau programme «the Six Networks»
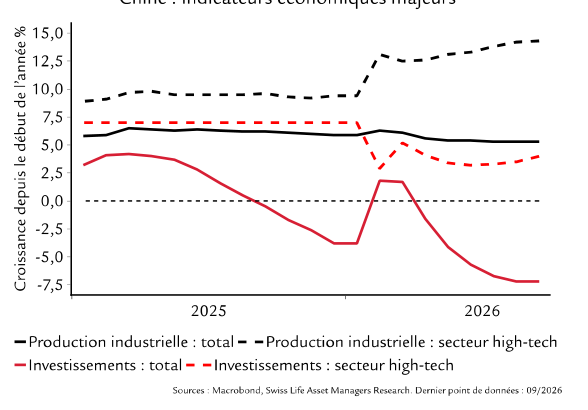
La croissance chinoise reste très divisée. La croissance du PIB au T3 s’inscrit à 4,5%, légèrement supérieure aux attentes, et maintient le cap de l’objectif officiel. La dynamique reste toutefois concentrée sur le secteur high-tech. Depuis le début de l’année, la production industrielle dans ce secteur a progressé d’environ 14%, soit nettement plus que le reste de l’économie. Les investissements aussi augmentent. En revanche, le secteur immobilier reste fragile, et de plus en plus aussi les investissements en infrastructures, car bon nombre d’autorités locales ont une marge financière très limitée. En réponse, le gouvernement a accéléré la mise en œuvre du programme «the Six Networks», élément central du plan quinquennal actuel. Il est prévu d’investir environ 3% du PIB cumulé dans six secteurs d’infrastructures stratégiques, dont les réseaux de transport, d’énergie, d’eau et numériques. Contrairement au vaste plan de relance introduit après la crise financière mondiale, l’initiative est plus ciblée et de dimension nettement plus réduite. Elle ne devrait donc pas fondamentalement bouleverser la trajectoire de croissance de la Chine. Elle pourrait toutefois compenser une partie des faiblesses du secteur immobilier et les investissements timides des autorités locales dans les infrastructures, soutenant ainsi une croissance de 4,5% pour cette année et l’année prochaine. Cela pourrait avoir des effets positifs limités sur la demande mondiale et les marchés des matières premières.
Prix à la production en nette hausse
L’inflation des prix à la production a atteint 5,0% par rapport à l’année précédente. En cause : la hausse des prix de l’énergie, des métaux et du charbon en raison des tensions géopolitiques, de la forte demande technologique et du début de la saison du chauffage. Toutefois, l’impact limité de la hausse des coûts maintient l’inflation des prix à la consommation à faible niveau.
Marchés financiers
Taux d’intérêt et obligations
Le repli de l’IA soutient les obligations d’État
Etats-Unis
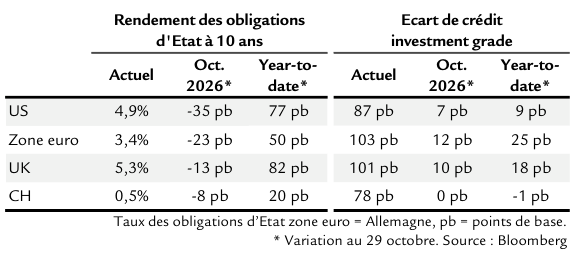
- Repli des rendements des T-Bonds en octobre dû aux données faibles de l’emploi et aux craintes liées au surinvestissement dans l’IA. Creusement des écarts de crédit en USD, les écarts CCC sous-performant le plus.
- L’inflation reste supérieure à l’objectif de la Fed, tandis que le marché du travail reste équilibré. La Fed devrait procéder à deux nouvelles hausses de taux.
Zone euro
- Repli des rendements des Bunds en octobre, porté par la demande refuge sur fond de craintes sur le risque souverain français. Creusement net des écarts IG et HY en EUR par rapport aux écarts américains.
- La BCE a conservé son taux directeur en octobre. Nouvelle hausse attendue en décembre 2026.
Royaume-Uni
- L’inflation sous-jacente a augmenté à 2,8 % en septembre, mais le budget d’automne, jugé solide, a fait baisser les rendements des gilts à 10 ans. Creusement des écarts IG parallèlement au ton plus prudent sur les marchés du crédit.
- L’inflation étant supérieure à l’objectif, la Banque d'Angleterre devrait relever ses taux à deux reprises.
Suisse
- Repli des rendements des emprunts d’Etat à 10 ans en octobre, et les écarts IG sont restés inchangés.
- La faiblesse du franc suisse et l’amélioration de l’économie favorisent une normalisation de la politique monétaire. Nous prévoyons deux hausses de 25 pb en 2027.
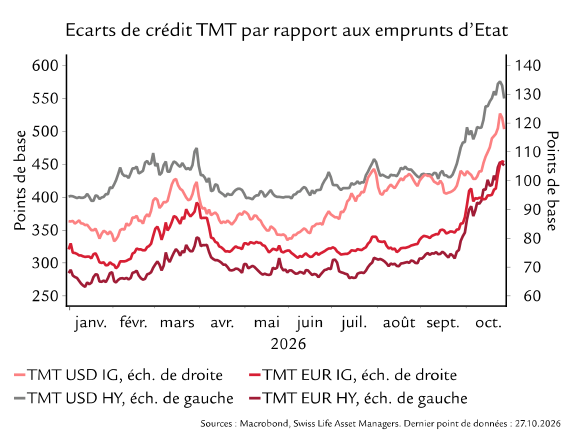
Creusement des spreads du secteur TMT en octobre
La hausse des taux d’intérêt et l’offre d’obligations accrue ont causé un creusement des écarts de crédit dans le secteur TMT (technologie, médias et télécommunications) en octobre. La volatilité des écarts s’est accrue dans l’écosystème d’infrastructures d’IA, y compris les fournisseurs de clouds d’IA, les sociétés liées aux développeurs d’IA et les obligations notées BBB/BB. Le débat sur les dépenses d’investissement, les revenus et le financement de l’IA s’est donc intensifié. Avec les fortes valorisations des actions liées à l’IA, les attentes du marché se sont durcies, laissant peu de place à des bénéfices inférieurs aux attentes. Cela a déclenché un désengagement vis-à-vis des crédits liés à l’IA très valorisés et sensibles aux taux. Une baisse des dépenses d’investissement dans l’IA se traduirait par un ralentissement de l’activité de construction de centres de données, des besoins de financement des entreprises ainsi que de la croissance et de l’inflation. Ainsi, un repli de la thématique IA soutiendrait les emprunts d’État. Côté crédit, les fondamentaux restent solides, malgré les tensions géopolitiques, la volatilité des prix de l’énergie et la hausse des taux. Nous restons donc neutres sur les écarts IG et HY en USD. Nous jugeons excessif le creusement des écarts IG en EUR et des écarts souverains français. Nous sommes donc positifs sur l’IG en EUR. Vu l’incertitude, nous sommes neutres à un mois sur les rendements des emprunts d’Etat à 2 et 10 ans aux Etats-Unis, dans la zone euro et en Suisse.
Actions
Bons résultats trimestriels
Etats-Unis
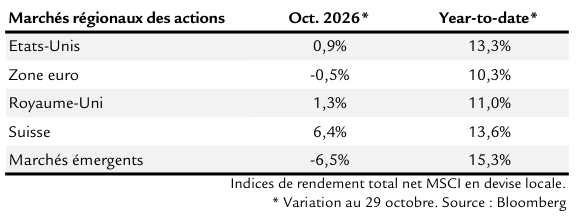
- Légère hausse des actions américaines en octobre malgré des rendements obligataires élevés et l’incertitude géopolitique. De solides résultats ont porté le marché (voir texte principal).
- Les grandes valeurs technologiques restent dominantes, les valorisations restant supérieures aux moyennes à long terme.
Zone euro
- Actions de l’UEM en recul en octobre, à la traîne depuis janvier par rapport aux actions américaines, sur fond de hausse des rendements obligataires en France et de prévisions de croissance économique plus faibles qu’outre-Atlantique.
- Les valorisations restent raisonnables, les actions à haut dividende continuant d’offrir un revenu attrayant.
Royaume-Uni
- En octobre, les actions britanniques ont progressé comme les actions américaines, surperformant ainsi l’Europe continentale.
- Des valorisations attrayantes et une composition de marché défensive continuent de porter le marché.
Suisse
- Actions suisses en net rebond en octobre et surperformant la plupart des marchés développés.
- Les secteurs défensifs et les titres de grande qualité ont porté la performance.
Marchés émergents
- Net repli des marchés émergents en octobre, la faiblesse de la Chine et de l’Inde l’emportant sur les gains dans certaines parties d’Amérique latine.
- Les valorisations restent attrayantes, même si la concentration indicielle des titres asiatiques de la technologie et de l’IA reste élevée.
Résultats trimestriels
Les résultats trimestriels sont presque à mi-parcours, et comme prévu, ils sont solides jusqu’ici. Les prévisions restent élevées : le consensus prévoit une croissance des bénéfices de 27% aux Etats-Unis (contre 8% à 9% pour l’entreprise médiane), de 72% sur les marchés émergents, de 22% en Europe et de 11% en Suisse. Les révisions à la hausse des bénéfices l’emportent sur les révisions à la baisse. Toutefois, la croissance des bénéfices reste très concentrée. L’informatique et l’énergie devraient générer 80% de la croissance globale des bénéfices aux Etats-Unis. Micron et Nvidia représentent 35%, soit plus que la contribution combinée des autres sociétés du S&P 500. Sur les marchés émergents, 90% de la croissance des bénéfices provient de l’Asie du Nord et, d’un point de vue sectoriel, plus de 80% des technologies de l’information. En Europe, l’énergie et les financières sont les principaux moteurs, générant 70% de la croissance attendue des bénéfices.
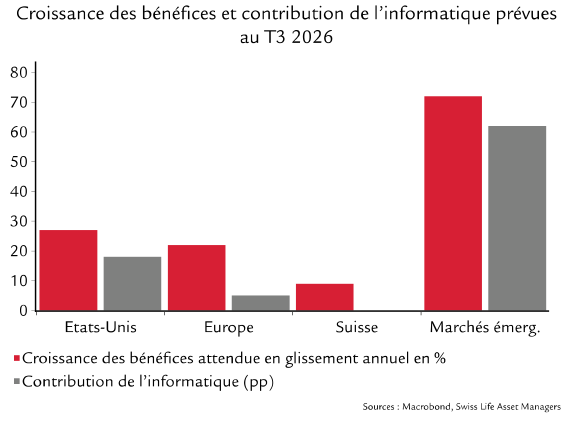
Une correction du marché semble peu probable. La forte croissance des bénéfices reste exceptionnelle, et la réévaluation des investissements liés à l’IA et d’autres thèmes soulignés dans notre rapport sur l’IA reflète un meilleur équilibre entre opportunités et risques. Nous ne prévoyons pas un dénouement imminent de la thématique IA, car le véritable test viendra lorsque la vague d’investissements dans les centres de données et les capacités informatiques produira ses effets, permettant ainsi de tenir compte des charges d’amortissement, des dépréciations potentielles et des coûts de location de capacités. Dans l’ensemble, nous anticipons toujours une légère hausse pour les marchés des actions, soutenue par notre prévision de stabilisation des taux d’intérêt à long terme et par une saisonnalité historiquement favorable au 4e trimestre.
Devises
Euro stable après les récentes ventes massives
Etats-Unis
- Pondéré des échanges, l’USD a évolué latéralement en octobre. La réunion de la Fed, qui a gardé les taux directeurs stables en octobre, n’a pas insufflé de nouvel élan au billet vert.
- La surperformance de l’économie américaine, illustrée par le très solide PIB au 3e trimestre, et le différentiel de taux d’intérêt favorable plaident encore en faveur de l’USD. L’USD devrait donc à nouveau s’apprécier face à la plupart des grandes devises, hormis l’EUR, qui s’est nettement déprécié en octobre.
Zone euro
- L’EUR signe la pire performance des grandes devises en octobre, du fait de l’agitation du marché obligataire français et de l’incertitude quant à la politique monétaire de la BCE (voir texte principal).
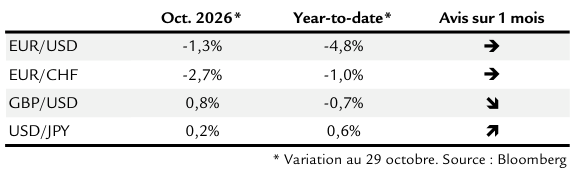
- Après la vente massive de l’EUR, nous sommes neutres sur les paires EUR/USD et EUR/CHF.
Royaume-Uni
- Pondérée des échanges, la GBP gagne 1,5% en octobre, portée par les signaux offensifs de la Banque d’Angleterre et un budget d’automne bien reçu par les marchés, limitant les risques budgétaires.
- D’après nous, le mouvement est allé un peu trop loin et la GBP devrait donc céder du terrain à l’EUR et à l’USD en novembre.
Suisse
- Profitant de son statut de valeur refuge, le CHF s’apprécie en octobre.
- Après le mouvement net d’octobre, nous passons de négative à neutre sur la paire EUR/CHF.
Japon
- Le JPY a peu varié face à l’USD en octobre.
- La Banque du Japon devrait relever ses taux directeurs en décembre, après un blocage en octobre. Toutefois, le resserrement est trop lent pour effacer la pression à la baisse sur le JPY face à l’USD vu le différentiel de taux important, selon nous.
La paire EUR/USD proche de sa juste valeur
En octobre, le marché des changes a été marqué par la nette faiblesse de l’EUR, qui cède environ 2% pondéré des échanges. Notre position négative sur l’EUR face à l’USD et au CHF s’est donc avérée. Les craintes liées aux perspectives politiques et budgétaires en France ont contribué à la faiblesse de l’EUR, entraînant une vente massive des emprunts d’Etat français. La BCE est dans une situation difficile. Les taux d’inflation sous-jacente supérieurs aux objectifs suggèrent un nouveau resserrement de la politique monétaire. Toutefois, la nouvelle flambée des prix de l’énergie, qui agit comme un choc extérieur pour la zone euro, ainsi que le durcissement des conditions de financement lié à la hausse des taux à long terme assombrissent les perspectives économiques et limiteront, selon nous, l’ampleur du resserrement monétaire de la BCE. Notre scénario de référence prévoit une seule hausse supplémentaire en décembre 2026, puis des taux de la BCE inchangés. Bien que le resserrement monétaire soit inférieur aux attentes du marché, celles-ci ont évolué dans notre direction en octobre, ce qui a probablement contribué à la faiblesse générale de l’EUR. Cela dit, l’incertitude sur les perspectives de politique monétaire a été amplifiée en fin de mois par l’annonce du départ de la présidente de la BCE. Selon nous, la paire EUR/USD est proche de notre estimation de juste valeur, comme le suggèrent les différentiels de rendement réels à 5 ans. Nous sommes donc neutres sur la paire EUR/USD.
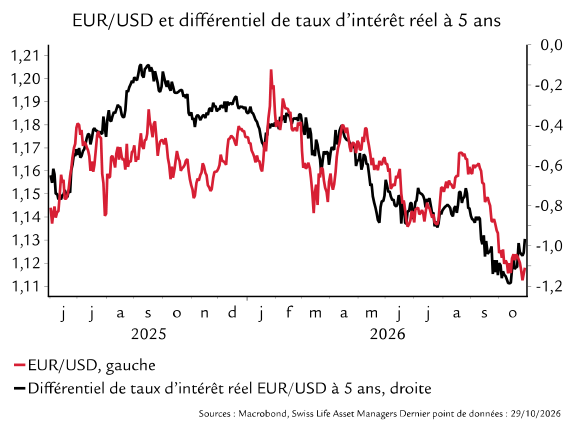
Nous prévoyons aussi une stabilisation de la paire EUR/CHF après le mouvement net d’octobre, alimenté par l’afflux vers le CHF comme valeur refuge, vu l’aversion au risque générale des marchés financiers.
Allocation d’actifs
Retour à la réalité pour les risques
Bilan d’octobre
- Performance contrastée des marchés mondiaux des actions en octobre, les craintes liées à l’IA pesant sur le moral. Les marchés émergents, la Chine et les titres technologiques ont mené le repli. Le Japon et la Suisse ont résisté et livré des rendements positifs.
- Les rendements des emprunts souverains ont évolué dans différentes directions selon les marchés. Les rendements des emprunts du Trésor américain ont reculé sur l’ensemble de la courbe des taux. Bond des rendements français sur fond d’agitation politique. Recul des rendements allemands.
- Creusement des écarts de crédit, signe d’un environnement de risque plus prudent. Le mouvement a été marqué sur le crédit à haut rendement et des marchés émergents, alors que les écarts IG se sont creusés plus modérément.
- L’USD a été neutre, pondéré des échanges.
Allocation d’actifs : avis actuels
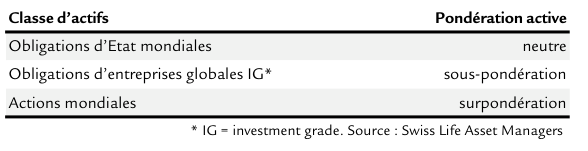
- Nous maintenons la surpondération des actions. La récente correction a retiré une partie de l’excédent du marché et, selon nous, reflète plus la réalité qu’un changement des perspectives. Le soutien sous-jacent reste intact, et la forte dynamique des bénéfices se maintient. Les valorisations sont plus raisonnables et le positionnement moins tendu.
- Nous privilégions les actions américaines et des ME en raison de leurs solides fondamentaux et les actions européennes au vu de l’amélioration de l’économie allemande.
- Nous restons neutres sur les emprunts d’Etat, mais préférons une duration plus courte, car la croissance et les craintes de soutenabilité budgétaire justifient la prudence à l’extrémité longue de la courbe.
- Nous restons sous-pondérés sur le crédit, car le profil risque/rendement des actions et des valeurs réelles est plus attrayant.
- Pour les portefeuilles en CHF, nous continuons de privilégier l’immobilier et les infrastructures suisses basés sur la VNI et augmentons tactiquement notre exposition à l’immobilier suisse coté.
Une perspective multi-asset sur le risque
Le risque de marché est souvent considéré sous l’angle des actions, mais le VIX ne reflète qu’une dimension de la volatilité. L’indice MOVE (volatilité des marchés des T-Bonds) offre un éclairage complémentaire. Ces dernières années ont montré que la volatilité des actions et des obligations pouvait évoluer différemment selon l’inflation, la politique monétaire et les prévisions de croissance.
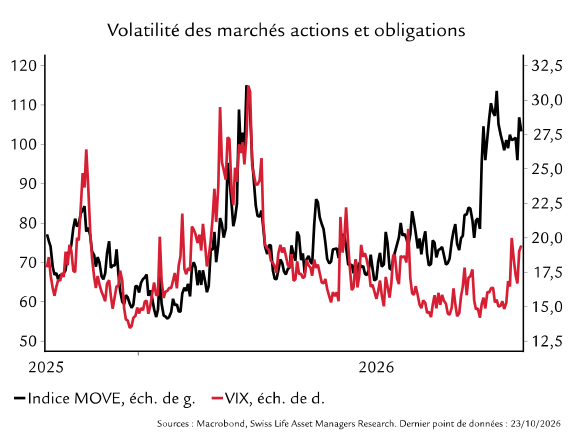
Pour les investisseurs multi-asset, cet aspect est important. La volatilité élevée des taux d’intérêt peut affecter les portefeuilles par le biais de modifications des taux d’actualisation, des conditions de financement et des corrélations, même quand la volatilité des actions reste modérée. Les indices d’actions peuvent masquer une dispersion entre les secteurs, les facteurs et les titres individuels. Il faut donc surtout savoir où le risque est pris en compte et comment il peut se propager entre les classes d’actifs. Cela a des effets directs sur la construction du portefeuille. La hausse des rendements a restauré le potentiel du revenu fixe, mais la duration et la qualité restent à prendre en compte. Côté actions, la diversification entre régions, secteurs et facteurs peut réduire la dépendance à la concentration des moteurs de rendement. Les valeurs réelles, l’or et certaines stratégies alternatives peuvent aider à la diversification si les corrélations actions-obligations traditionnelles sont moins fiables. Pour les investisseurs multi-asset, la construction de portefeuille est importante quand les signaux de volatilité et les corrélations diffèrent d’un marché à l’autre. L’accent devrait être mis sur l’équilibre entre les primes de risque et les moteurs de rendement complémentaires plutôt que sur un régime de marché unique ou une seule source de performance.