
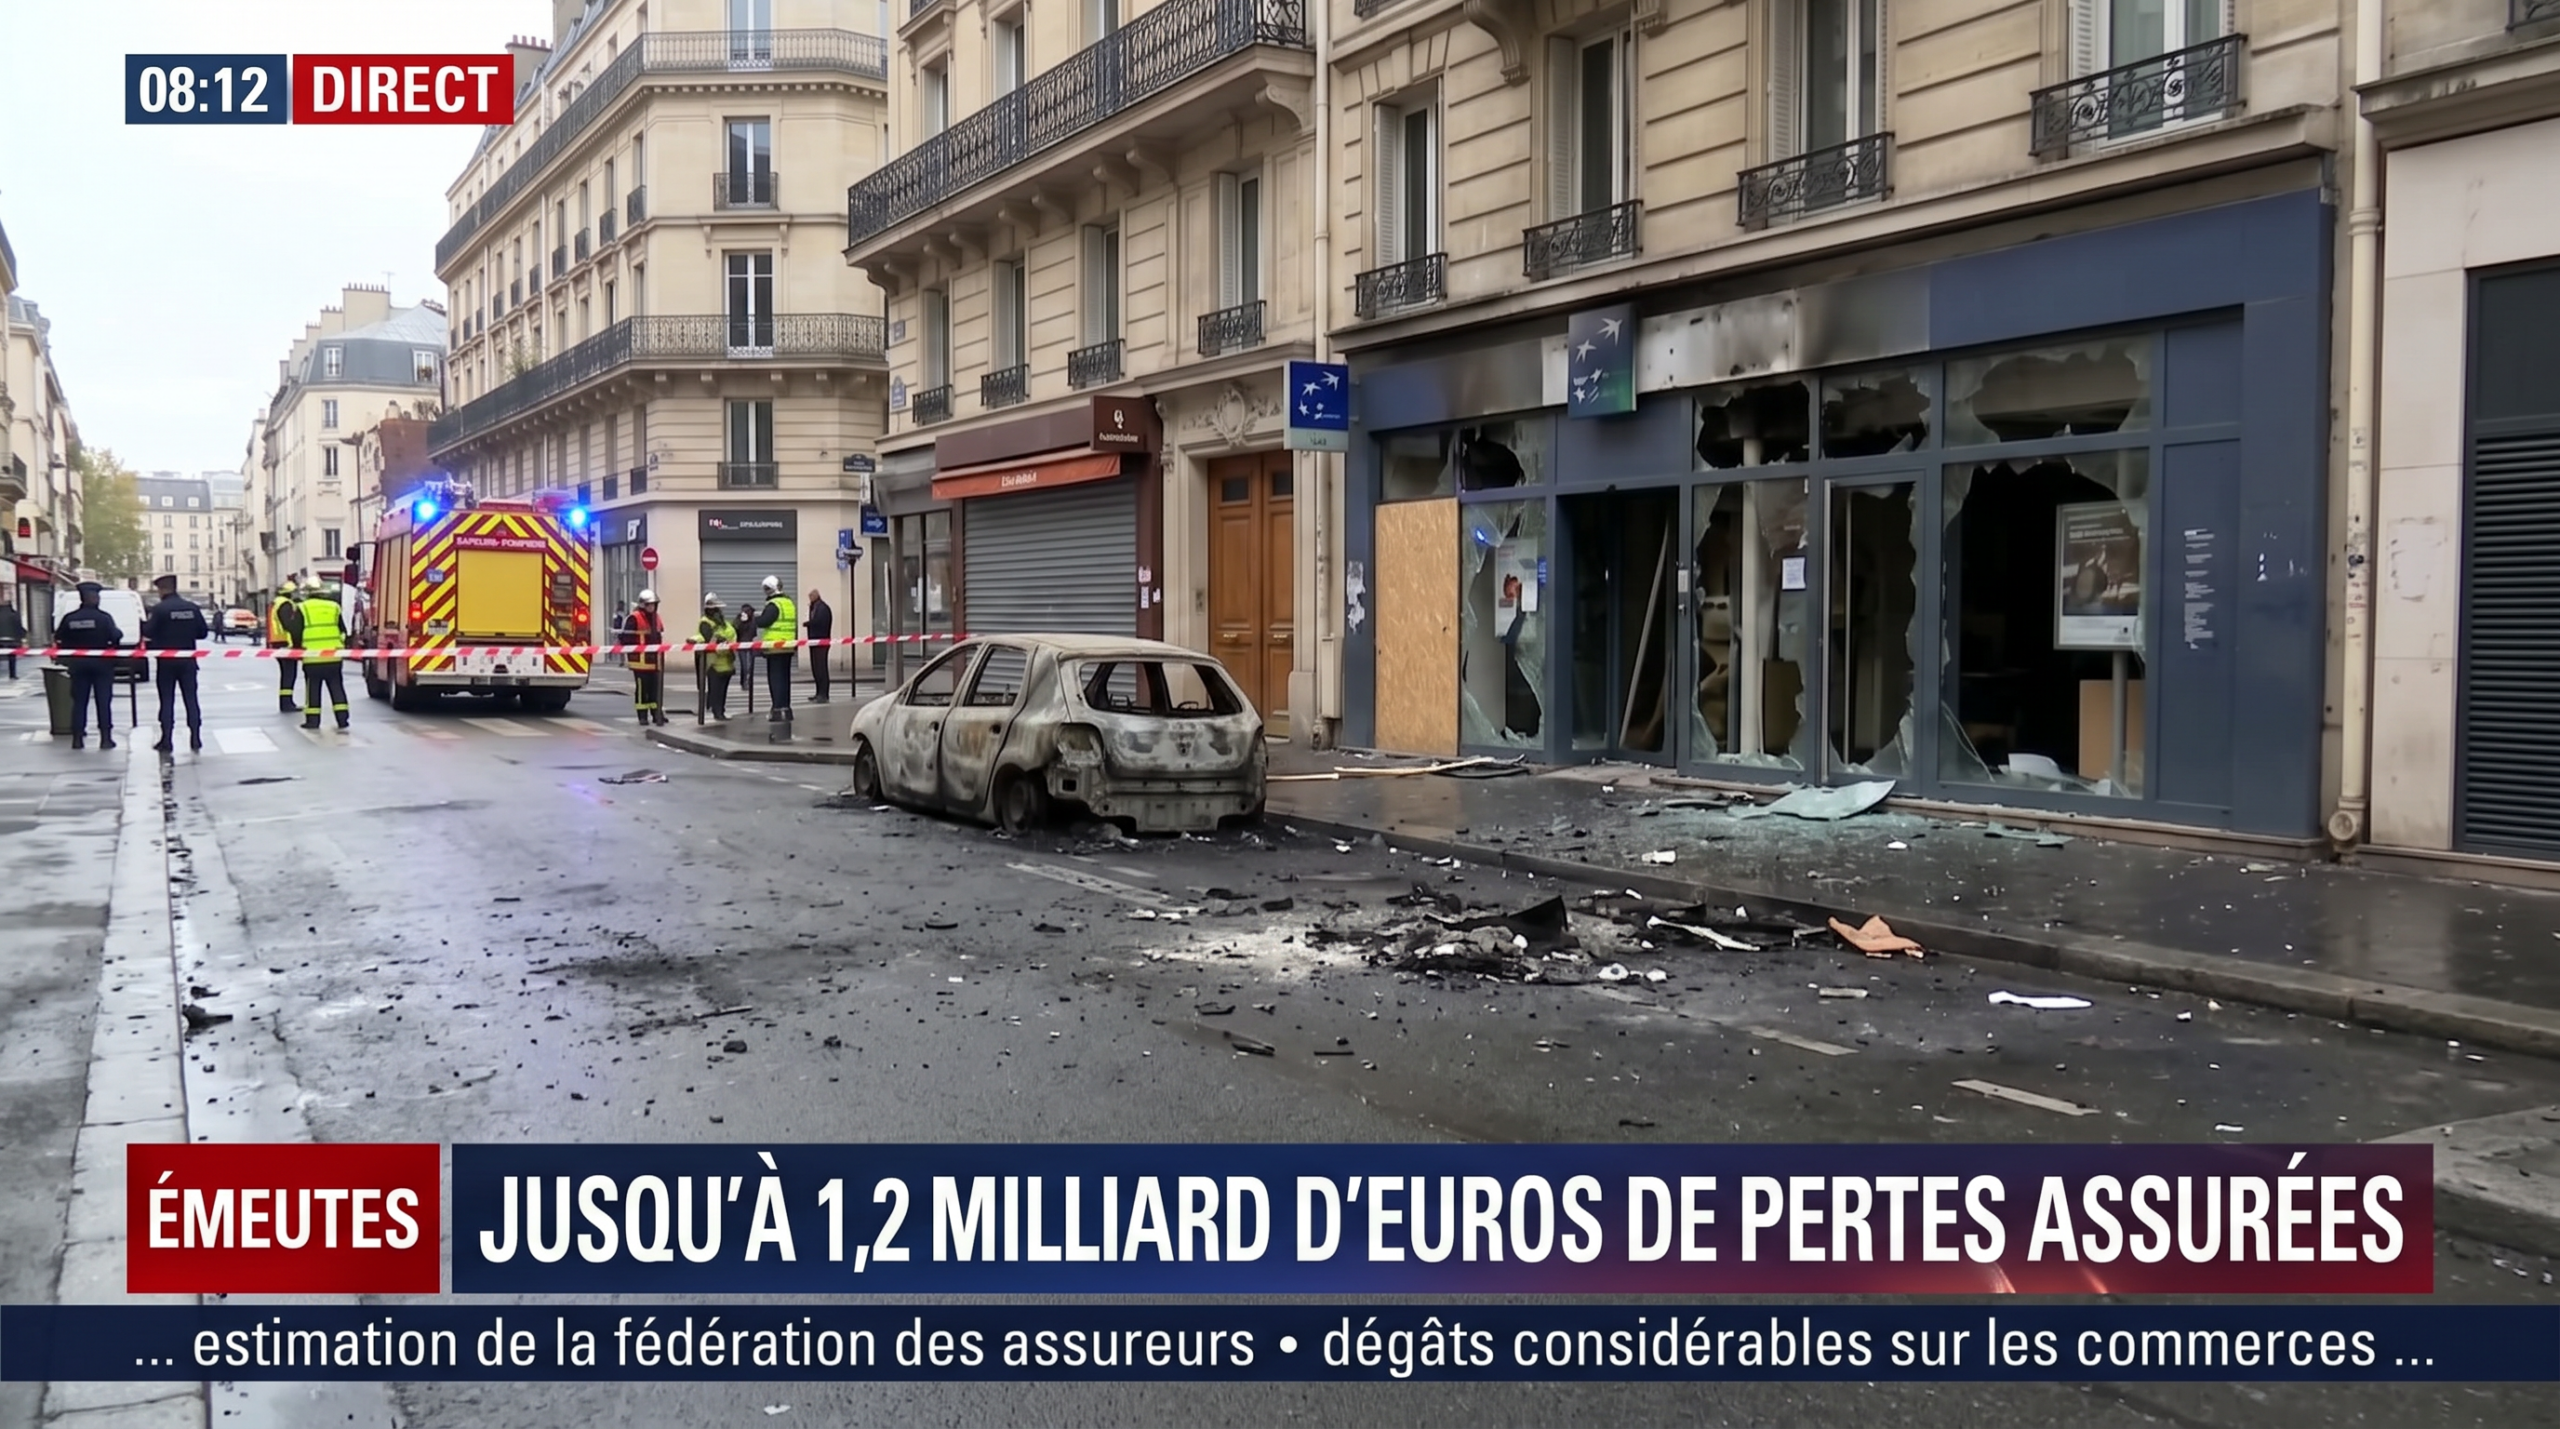
Après les violences et pillages survenus le 17 octobre dans plusieurs villes françaises, l’heure est désormais à l’évaluation des dommages et à l’indemnisation des entreprises touchées.
Selon un premier bilan du gouvernement, au moins 3 000 commerces auraient été endommagés à travers la France. Les premières estimations évoquent désormais jusqu’à 1 à 1,2 milliard d’euros de pertes pour les assureurs, un montant qui dépasserait celui des émeutes de l’été 2023.
La grande distribution figure parmi les secteurs particulièrement touchés. Carrefour a notamment recensé 50 magasins visés, dont une vingtaine pillés, tandis que plusieurs enseignes du groupe Casino ont également subi des dégradations. Pour certains établissements, la remise en état pourrait prendre plusieurs semaines, voire plusieurs mois.
Mais au-delà des dégâts matériels – vitrines, stocks volés, incendies, équipements détériorés –, se pose désormais la question de l’étendue réelle de l’indemnisation.
Si les contrats d’assurance des commerces peuvent couvrir les dommages matériels liés aux émeutes, mouvements populaires, vols ou actes de vandalisme selon les garanties souscrites, la situation peut être différente concernant les conséquences économiques d’une fermeture.
La perte d’exploitation, notamment, n’est pas nécessairement couverte automatiquement. Son indemnisation dépend des garanties prévues au contrat et de leurs conditions de déclenchement. Pour les commerces contraints de fermer pendant plusieurs semaines, le préjudice peut pourtant largement dépasser le coût de la remise en état : perte de marge, charges fixes, salaires, loyers ou encore perte de clientèle.
Le sujet dépasse également la relation entre entreprises et assureurs. Face à la multiplication et au coût croissant des épisodes de violences urbaines, la question du partage du risque entre assureurs, entreprises et État revient au premier plan