
La transition de la Chine vers une croissance tirée par l’innovation redessine son marché actions et creuse l’écart entre les entreprises gagnantes et les entreprises perdantes. Victoria Mio, CFA, responsable des actions chinoises, explique pourquoi une approche sélective peut permettre d’identifier des opportunités de long terme différenciées au sein des nouveaux moteurs de croissance chinois.
Principaux points à retenir :
- Le modèle de croissance chinois évolue vers la technologie, l’innovation dans la santé, l’industrie de pointe et les nouveaux modes de consommation, créant ainsi de nouvelles sources de croissance structurelle.
- Des valorisations attractives, des moteurs économiques différenciés et un cycle de politique économique propre à la Chine offrent aux investisseurs une source de diversification potentiellement précieuse pour leurs portefeuilles.
- La dispersion accrue entre les entreprises gagnantes et les entreprises perdantes renforce les arguments en faveur d’une sélection active de titres, fondée sur l’analyse fondamentale et une connaissance fine du marché local.
Ces dernières années, le marché actions chinois a souvent été appréhendé sous l’angle du ralentissement de la croissance, de la faiblesse de la confiance des investisseurs et du risque politique. Cette lecture peut toutefois conduire les investisseurs à passer à côté d’un gisement d’opportunités à la fois croissant et durable. La Chine offre aujourd’hui une exposition à un écosystème d’innovation qui se densifie, à un soutien politique accru en faveur des marchés de capitaux et à un positionnement encore faible des investisseurs internationaux. L’intérêt des actions chinoises tient désormais moins à une exposition au marché dans son ensemble qu’à l’accès aux entreprises qui façonnent la prochaine phase de croissance du pays.
Quatre raisons d’investir dès maintenant dans les actions chinoises
1. Un nouveau modèle de croissance émerge
Les moteurs de la croissance de long terme de la Chine ne sont plus l’investissement immobilier, les dépenses d’infrastructures et l’industrie exportatrice, qui ont porté les taux de croissance à deux chiffres des années 1990 et 2000. Pour atteindre aujourd’hui des objectifs de croissance plus modestes, à un chiffre, la Chine mise sur l’intelligence artificielle (IA), la technologie et l’innovation dans la santé, l’industrie de pointe, les nouvelles dynamiques de consommation – des biens matériels comme l’automobile et l’immobilier aux services tels que la santé, les expériences, le voyage, la restauration et les services numériques – ainsi que sur les montées en gamme industrielles susceptibles d’alimenter cette croissance (recours à l’IA, énergies vertes, autonomie stratégique).
Comme par le passé, la politique gouvernementale constitue un soutien déterminant pour ancrer ce nouveau modèle de croissance. Le 15e plan quinquennal (2026-2030) vise à faire passer l’économie chinoise d’une croissance quantitative à une croissance qualitative, autour de quatre axes majeurs :
- L’innovation et l’intensification technologiques (IA, semi-conducteurs, biotechnologies)
- La sécurité et la résilience (défense, énergie, terres rares)
- Les marchés de capitaux (amélioration de la valeur actionnariale via les dividendes, les rachats d’actions et des introductions en Bourse de qualité)
- Le filet de protection sociale (amélioration de la couverture sociale)
2. L’innovation élargit l’univers d’investissement
Les champions chinois de l’innovation rivalisent désormais sur la scène mondiale. La localisation de la production, des chaînes d’approvisionnement, de la distribution et des services devient une priorité pour mieux répondre à la demande et aux besoins des clients. Les capacités développées à grande échelle dans l’IA, la robotique, les véhicules électriques, les énergies propres, l’automatisation industrielle, les semi-conducteurs et l’industrie de pointe élargissent l’univers d’investissement. Selon les travaux de Goldman Sachs, l’industrialisation de l’IA en Chine ouvre de multiples opportunités à l’exportation : transformateurs, appareillages de commutation, alimentations sans interruption, refroidissement des centres de données, relais, robots humanoïdes, stockage d’énergie, automatisation industrielle et robotique.
Selon nous, les opportunités les plus attractives se situent dans des thématiques structurelles, parmi lesquelles :
IA+ : au-delà des grands modèles de langage, les opportunités se déploient dans l’ensemble de l’écosystème de l’IA, des infrastructures de calcul et du matériel intelligent jusqu’aux entreprises capables d’utiliser l’IA pour gagner en productivité et créer de nouveaux relais de revenus : robotique, automatisation, conduite autonome, biotechnologies ou encore appareils dotés d’IA, pour n’en citer que quelques-unes.
Graphique 1 : l’écosystème chinois de l’IA couvre l’ensemble de la chaîne de valeur
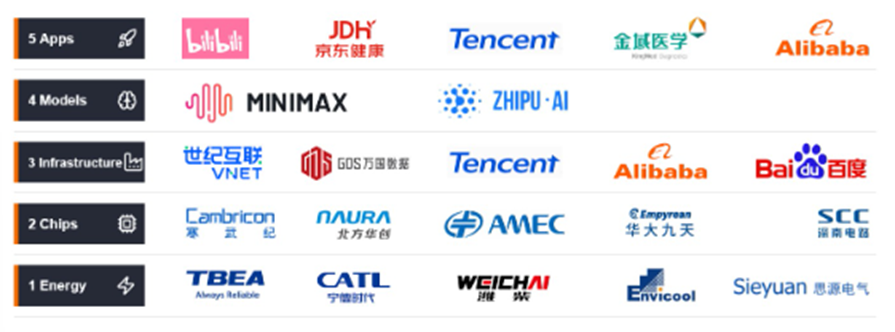
Source : Janus Henderson Investors, au 31 mai 2026. L’utilisation de noms, marques ou logos de tiers est purement illustrative et n’implique aucune association entre un tiers et Janus Henderson Investors, ni aucune approbation ou recommandation par ou d’un tiers. Sauf indication contraire, les marques sont la propriété exclusive de leurs détenteurs respectifs. Les références faites à des titres individuels ne constituent pas une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Biotechnologies : la Chine passe des médicaments génériques et de la production sous contrat à la découverte de nouvelles molécules et à une innovation compétitive à l’échelle mondiale. Les opportunités résident dans les entreprises capables de transformer l’innovation scientifique en résultats cliniques probants, en revenus de licences et en ventes à l’international.
Graphique 2 : la part de la Chine dans les accords de biotechnologie et les molécules innovantes progresse
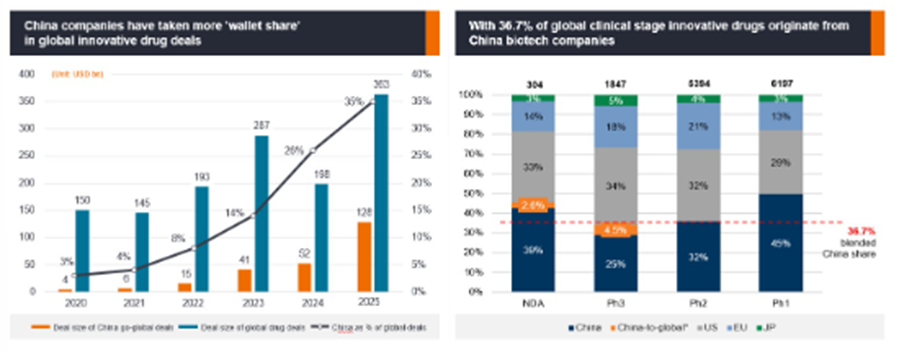
Source : NMPA, CDE, NHSA, PharmCube, Goldman Sachs, à septembre 2026. NDA = demande officielle déposée auprès de la Food and Drug Administration (FDA) américaine en vue d’obtenir une autorisation de commercialisation. Ph 1, 2, 3 = phases 1, 2 et 3 des essais cliniques dans le processus de développement d’un médicament.
Net Zero 2.0 : premier consommateur d’énergie et premier émetteur de gaz à effet de serre au monde, la Chine cherche à réduire sa dépendance à une production électrique très carbonée et à accélérer sa transition vers les énergies propres. Cela passe par le développement de l’ensemble du système énergétique – panneaux solaires, batteries et véhicules électriques – mais aussi des réseaux électriques, du stockage, du nucléaire et de la gestion intelligente de l’énergie.
Ressources naturelles : les ressources acquièrent une importance stratégique à mesure que les tensions géopolitiques redessinent l’accès à l’énergie, aux métaux et aux minerais critiques nécessaires à l’électrification. Les infrastructures d’IA et l’industrie de pointe requièrent davantage de cuivre, d’aluminium, de lithium, de terres rares et d’électricité. La Chine joue un rôle clé, tant du côté de la demande que de l’offre. Sa volonté de s’imposer comme leader mondial des technologies vertes par l’innovation génère une demande considérable de lithium, de cobalt, de nickel et de graphite. Dans le même temps, le pays est le premier fournisseur, transformateur et raffineur de terres rares au monde. Les entreprises chinoises offrent ainsi une exposition à de multiples opportunités liées à la transition verte, dans un contexte d’incertitude géopolitique accrue et d’attention portée à la sécurité des approvisionnements.
3. Des bénéfices de diversification et des valorisations attractives
L’exposition aux actions chinoises offre de réels bénéfices de diversification*, car les facteurs qui déterminent l’environnement macroéconomique du pays (politique gouvernementale, liquidité, cycles économiques et comportement des investisseurs domestiques) se distinguent de ceux des marchés développés. Ainsi, une inflation inférieure aux niveaux souhaités, une demande intérieure plus faible et des marges de manœuvre monétaires et budgétaires plus importantes font que les marchés chinois n’évoluent pas nécessairement au même rythme que les marchés développés.
Graphique 3 : des valorisations attractives et une corrélation historiquement faible avec les principaux marchés
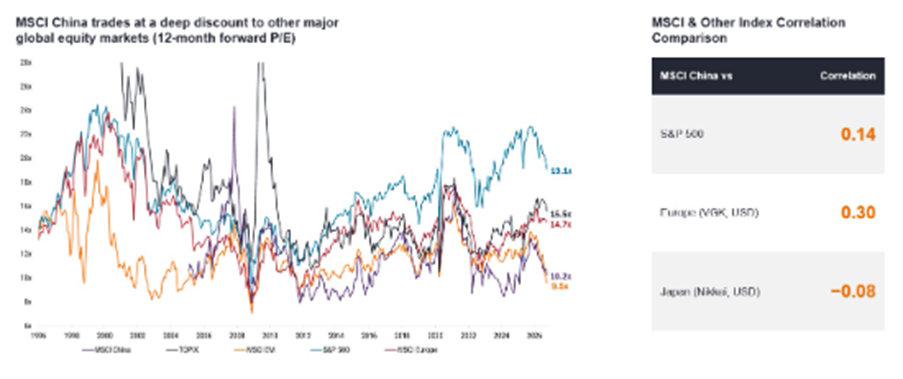
Source : Bloomberg, FactSet, Morgan Stanley Research, au 2 septembre 2026. Les performances passées ne préjugent pas des performances futures.
Les marchés actions chinois demeurent sous-valorisés par rapport aux États-Unis, au Japon et à l’Europe, en dépit de valorisations relativement attractives, de moteurs de bénéfices différenciés et d’une véritable diversification de portefeuille. Cela justifie selon nous une allocation stratégique, et non tactique, au sein d’un portefeuille d’actions internationales diversifié.
4. Une attention accrue portée à la création de valeur pour l’actionnaire
Dans le sillage de la dynamique asiatique de « value up », qui vise à réduire la décote des titres se négociant sous leur valeur intrinsèque, la Chine a engagé des réformes de la gouvernance d’entreprise et des marchés de capitaux afin d’améliorer la valeur créée à long terme pour les investisseurs. L’accent accru mis sur les dividendes, les rachats d’actions, l’efficacité du capital et la gouvernance permet aux investisseurs de profiter non seulement de la croissance des bénéfices, mais aussi de l’amélioration de la rémunération des actionnaires et d’une revalorisation des multiples. Les « New National Nine Articles », les lignes directrices de la Commission de régulation des marchés financiers chinoise (CSRC) en matière de valeur de marché et d’autres initiatives visent à améliorer la valeur des entreprises et à renforcer la rémunération des actionnaires. À long terme, ces avancées pourraient également catalyser une revalorisation de l’ensemble du marché, assortie de rendements actionnariaux plus durables.
Graphique 4 : les « New National Nine Articles » visent à améliorer la rémunération des actionnaires
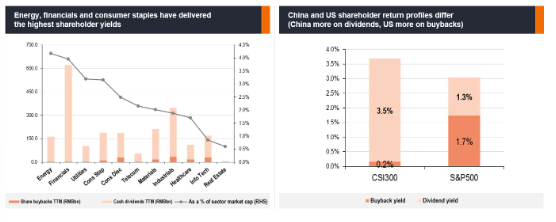
Source : WIND, HSBC Qianhai Securities, à septembre 2026. Les rendements peuvent varier et ne sont pas garantis.
La dispersion croissante du marché renforce les arguments en faveur de la gestion active
La Chine est en pleine transition. Le basculement structurel d’une croissance quantitative vers une croissance qualitative accentue les écarts de performance entre les entreprises. Il en résulte un marché en « K » plus marqué, qui creuse l’écart entre les gagnants et les perdants. Ces conditions appellent une plus grande sélectivité dans le choix des titres, laquelle ne peut reposer que sur une connaissance du terrain et une analyse fondamentale approfondie.
En combinant recherche quantitative et fondamentale – qualité de l’activité et du management, valorisation, dynamique des bénéfices, efficacité du capital, gouvernance et alignement des intérêts avec les actionnaires –, nous estimons qu’un gérant actif peut construire un portefeuille diversifié d’entreprises bien positionnées pour traverser la transformation de la Chine et s’imposer parmi ses gagnants de long terme.
Conclusion : la réinitialisation de l’économie chinoise ouvre de nouvelles opportunités de croissance structurelle
Nous identifions trois raisons majeures pour lesquelles les actions chinoises méritent une allocation au sein d’un portefeuille d’actions internationales diversifié :
- 1) une transition économique vers une croissance tirée par l’innovation;
- 2) des valorisations attractives, offrant un point d’entrée potentiellement favorable;
- 3) l’accès à des moteurs de performance différents de ceux qui dominent les marchés développés.
Si des risques subsistent indéniablement – secteur immobilier déprimé, faiblesse de la consommation, pressions déflationnistes, géopolitique, réglementation et exécution des politiques publiques –, la réinitialisation de l’économie chinoise crée de nouveaux moteurs de croissance, tandis que l’élargissement de la dispersion entre secteurs et entre titres renforce les arguments en faveur d’une sélection active de titres. En s’attachant à identifier les entreprises positionnées pour tirer parti des tendances structurelles qui redessinent la Chine et son rôle dans l’économie mondiale, les investisseurs peuvent accéder à des sources de croissance de long terme différenciées.
À propos de Janus Henderson
Janus Henderson Group est un gestionnaire d'actifs mondial de premier plan, dédié à aider ses clients à définir et à atteindre des résultats financiers supérieurs grâce à des analyses différenciées, des investissements rigoureux et un service de classe mondiale.
Janus Henderson gère environ 500 milliards de dollars d'actifs et dispose de bureaux dans 26 villes à travers le monde. Basée à Londres, la société aide des millions de personnes dans le monde à investir ensemble pour un avenir meilleur.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés. Les performances passées ne préjugent pas des performances futures. La valeur d'un investissement et les revenus qui en découlent peuvent aussi bien diminuer qu'augmenter et il se peut que vous ne récupériez pas le montant initialement investi. Les informations contenues dans cet article ne constituent pas une recommandation d'investissement. Il n'y a aucune garantie que les tendances passées se maintiendront ou que les prévisions se réaliseront. Communication marketing.